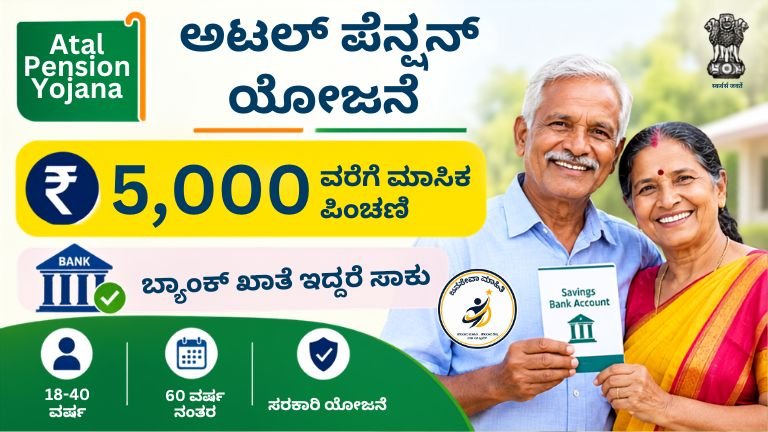
Telegram Join My Telegram WhatsApp Join My WhatsApp

Atal Pension Yojana 2026: ಅರ್ಹತೆ, ಕಂತಿನ ಚಾರ್ಟ್ ಮತ್ತು ಅರ್ಜಿ ವಿಧಾನ

Table of Contents

Atal Pension Yojana 2026: ತಿಂಗಳಿಗೆ ₹5,000 ಗ್ಯಾರಂಟಿ ಪಿಂಚಣಿ – ಅರ್ಹತೆ, ಕಂತಿನ ಚಾರ್ಟ್ ಮತ್ತು ಅರ್ಜಿ ವಿಧಾನ.

ಒಂದು ಪ್ರಶ್ನೆ ಕೇಳ್ತೀನಿ. ನಿಮಗೆ 60 ವರ್ಷ ಆದ ಮೇಲೆ ತಿಂಗಳ ಖರ್ಚಿಗೆ ಯಾರ ಮುಂದೆಯೂ ಕೈ ಚಾಚದೇ ಬರುವ ಒಂದು ನಿಶ್ಚಿತ ಆದಾಯ ಇದೆಯಾ? ಸರ್ಕಾರಿ ನೌಕರರಿಗೆ ನಿವೃತ್ತಿಯ ನಂತರ ಪಿಂಚಣಿ ಸಿಗುತ್ತದೆ, ಆ ಚಿಂತೆ ಅವರಿಗೆ ಕಡಿಮೆ. ಆದರೆ ನಮ್ಮ ದೇಶದ ಬಹುಪಾಲು ದುಡಿಯುವ ಜನ ಅಸಂಘಟಿತ ವಲಯದಲ್ಲಿದ್ದಾರೆ. ದಿನಗೂಲಿ ಕಾರ್ಮಿಕರು, ಆಟೋ ಮತ್ತು ಕ್ಯಾಬ್ ಚಾಲಕರು, ಸಣ್ಣ ಅಂಗಡಿ ಮಾಲೀಕರು, ತರಕಾರಿ ವ್ಯಾಪಾರಿಗಳು, ಮನೆಗೆಲಸ ಮಾಡುವವರು, ಗೃಹಿಣಿಯರು, ರೈತರು, ಡೆಲಿವರಿ ಕೆಲಸ ಮಾಡುವ ಯುವಕರು, ಇವರೆಲ್ಲರಿಗೂ ವಯಸ್ಸಾದ ಮೇಲೆ ಆದಾಯ ನಿಂತುಹೋಗುತ್ತದೆ. ಆಗ ಮಕ್ಕಳ ಮೇಲೆಯೇ ಅವಲಂಬಿತರಾಗಬೇಕಾಗುತ್ತದೆ.

ಈ ಸಮಸ್ಯೆಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರ ಕೊಟ್ಟ ಉತ್ತರವೇ ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆ, ಅಂದರೆ Atal Pension Yojana (APY). ಕೆಲಸ ಮಾಡುವ ವಯಸ್ಸಿನಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು ಸಣ್ಣ ಮೊತ್ತ ಕಟ್ಟಿದರೆ, 60 ವರ್ಷ ದಾಟಿದ ಮೇಲೆ ಜೀವನಪೂರ್ತಿ ತಿಂಗಳಿಗೆ ₹1,000 ರಿಂದ ₹5,000 ವರೆಗೆ ಪಿಂಚಣಿ ಸಿಗುತ್ತದೆ. ಈ ಪಿಂಚಣಿಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಗ್ಯಾರಂಟಿ ಇದೆ ಎನ್ನುವುದೇ ಇದರ ದೊಡ್ಡ ಶಕ್ತಿ.

ಈ ಲೇಖನದಲ್ಲಿ ಯೋಜನೆಯ ಪ್ರಯೋಜನಗಳು, ಅರ್ಹತೆ, ವಯಸ್ಸಿನ ಪ್ರಕಾರ ಕಂತಿನ ಚಾರ್ಟ್, ಬೇಕಾದ ದಾಖಲೆಗಳು, ಆಫ್‌ಲೈನ್ ಮತ್ತು ಆನ್‌ಲೈನ್ ಅರ್ಜಿ ವಿಧಾನ, ದಂಡದ ನಿಯಮಗಳು, ಮಧ್ಯದಲ್ಲಿ ಹೊರಬರುವ ನಿಯಮಗಳು ಮತ್ತು ಜನರ ಸಾಮಾನ್ಯ ಪ್ರಶ್ನೆಗಳನ್ನು ಸರಳವಾಗಿ ವಿವರಿಸಿದ್ದೇನೆ. ಕೊನೆಯವರೆಗೂ ಓದಿ, ಯಾಕೆಂದರೆ ಈ ಯೋಜನೆಯ ಬಗ್ಗೆ ಬಹಳ ಜನರಿಗೆ ಗೊತ್ತಿಲ್ಲದ ಕೆಲವು ಮುಖ್ಯ ವಿಷಯಗಳನ್ನು ಕೊನೆಯಲ್ಲಿ ಹೇಳಿದ್ದೇನೆ.

ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆ ಎಂದರೇನು?

ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆ ಒಂದು ಸ್ವಯಂಪ್ರೇರಿತ (voluntary) ಮತ್ತು ಕೊಡುಗೆ ಆಧಾರಿತ (contributory) ಪಿಂಚಣಿ ಯೋಜನೆ. ಇಲ್ಲಿ ನೀವು 18 ರಿಂದ 40 ವರ್ಷದ ಒಳಗೆ ಸೇರಿ, 60 ವರ್ಷ ಆಗುವವರೆಗೆ ಪ್ರತಿ ತಿಂಗಳು (ಅಥವಾ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ, ಆರು ತಿಂಗಳಿಗೊಮ್ಮೆ) ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಕಟ್ಟಬೇಕು. ಆ ಮೊತ್ತ ನೀವು ಸೇರುವ ವಯಸ್ಸು ಮತ್ತು ನೀವು ಆಯ್ಕೆ ಮಾಡುವ ಪಿಂಚಣಿ ಮೊತ್ತದ ಮೇಲೆ ಅವಲಂಬಿತ. 60 ವರ್ಷದ ನಂತರ ನೀವು ಆಯ್ಕೆ ಮಾಡಿದ ಪಿಂಚಣಿ ತಿಂಗಳಿಗೆ ಬರಲು ಶುರುವಾಗುತ್ತದೆ.

ಇದು ಮೇ 9, 2015 ರಂದು ಆರಂಭವಾಯಿತು. ಹಿಂದೆ ಇದ್ದ ಸ್ವಾವಲಂಬನ್ ಯೋಜನೆಯ ಬದಲಿಗೆ ಇದನ್ನು ತರಲಾಯಿತು ಮತ್ತು ಮಾಜಿ ಪ್ರಧಾನಿ ಅಟಲ್ ಬಿಹಾರಿ ವಾಜಪೇಯಿ ಅವರ ಹೆಸರನ್ನು ಇಡಲಾಯಿತು. ಆ ದಿನ ಜನ ಸುರಕ್ಷಾ ಯೋಜನೆಗಳ ಅಡಿಯಲ್ಲಿ ಮೂರು ಯೋಜನೆಗಳು ಒಟ್ಟಿಗೆ ಶುರುವಾದವು: ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆ, ಪ್ರಧಾನ ಮಂತ್ರಿ ಜೀವನ ಜ್ಯೋತಿ ಬಿಮಾ ಯೋಜನೆ ಮತ್ತು ಪ್ರಧಾನ ಮಂತ್ರಿ ಸುರಕ್ಷಾ ಬಿಮಾ ಯೋಜನೆ. ಯೋಜನೆಯ ನಿರ್ವಹಣೆ ಮಾಡುವ ಸಂಸ್ಥೆ ಪಿಂಚಣಿ ನಿಧಿ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರ, ಅಂದರೆ PFRDA.

ಯೋಜನೆಯ ಒಂದು ನೋಟ

ವಿಷಯ 
ವಿವರ
ಯೋಜನೆಯ ಹೆಸರು 
ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆ (APY)
ಆರಂಭ ದಿನಾಂಕ 
9 ಮೇ 2015
ಯಾರು ಜಾರಿಗೆ ತಂದರು 
ಕೇಂದ್ರ ಸರ್ಕಾರ
ನಿರ್ವಹಣೆ 
PFRDA
ಸೇರಬಹುದಾದ ವಯಸ್ಸು 
18 ರಿಂದ 40 ವರ್ಷ
ಪಿಂಚಣಿ ಆರಂಭ 
60 ವರ್ಷ ಪೂರ್ಣವಾದ ನಂತರ
ಪಿಂಚಣಿ ಮೊತ್ತ
₹1,000 / ₹2,000 / ₹3,000 / ₹4,000 / ₹5,000 (ತಿಂಗಳಿಗೆ)
ಕಂತು ಕಟ್ಟುವ ವಿಧಾನ 
ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಆಟೋ-ಡೆಬಿಟ್ (ಮಾಸಿಕ / ತ್ರೈಮಾಸಿಕ / ಅರ್ಧವಾರ್ಷಿಕ)
ಎಲ್ಲಿ ಅರ್ಜಿ ಹಾಕಬೇಕು 
ಬ್ಯಾಂಕ್ ಶಾಖೆ, ಅಂಚೆ ಕಚೇರಿ, ಅಥವಾ ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್
ಯೋಜನೆಯ ಅವಧಿ 
ಕೇಂದ್ರ ಸಚಿವ ಸಂಪುಟ 2030-31ರವರೆಗೆ ಮುಂದುವರಿಸಲು ಅನುಮೋದನೆ ನೀಡಿದೆ
ಇದನ್ನು ಓದಿ:-PM Kisan Scheme 2026: ₹6,000 ಪಡೆಯುವ ಹೊಸ ಅವಕಾಶ – ಕೇಂದ್ರ ಸರ್ಕಾರದ ಮಹತ್ವದ ಘೋಷಣೆ, ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆ ಆರಂಭ! ಈಗಲೇ ಹೀಗೆ ಅಪ್ಲೈ ಮಾಡಿ

2026ರಲ್ಲಿ ಯೋಜನೆಯ ಸ್ಥಿತಿ: ಅಂಕಿಅಂಶಗಳು ಏನು ಹೇಳುತ್ತವೆ?

ಒಂದು ಸರ್ಕಾರಿ ಯೋಜನೆ ನಂಬಲರ್ಹವೇ ಎಂದು ತಿಳಿಯಲು ಎಷ್ಟು ಜನ ಸೇರಿದ್ದಾರೆ ಎಂದು ನೋಡುವುದು ಒಳ್ಳೆಯ ದಾರಿ. PFRDA ನೀಡಿದ ಮಾಹಿತಿಯ ಪ್ರಕಾರ ಮೇ 18, 2026ರ ವೇಳೆಗೆ ಒಟ್ಟು ನೋಂದಣಿ 9.10 ಕೋಟಿ ದಾಟಿದೆ. 2025-26 ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಮಾತ್ರ 1.35 ಕೋಟಿ ಹೊಸ ಚಂದಾದಾರರು ಸೇರಿದ್ದಾರೆ. ಇದು ಯೋಜನೆ ಆರಂಭವಾದ ನಂತರ ಒಂದು ವರ್ಷದಲ್ಲಿ ಆದ ಅತಿ ಹೆಚ್ಚು ಸೇರ್ಪಡೆ. ಯೋಜನೆಯ ಒಟ್ಟು ನಿಧಿ (AUM) ₹54,000 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಾಗಿದೆ.

ಇನ್ನೂ ಕೆಲವು ಆಸಕ್ತಿಕರ ಅಂಶಗಳಿವೆ:

  • ಹೊಸದಾಗಿ ಸೇರಿದವರಲ್ಲಿ ಸುಮಾರು 45.68% ಜನ 18 ರಿಂದ 25 ವರ್ಷದ ಯುವಕರು. ಅಂದರೆ ಯುವಕರು ಈಗ ನಿವೃತ್ತಿಯ ಬಗ್ಗೆ ಬೇಗನೇ ಯೋಚಿಸಲು ಶುರು ಮಾಡಿದ್ದಾರೆ.
  • 2025-26ರಲ್ಲಿ ಹೊಸ ಚಂದಾದಾರರಲ್ಲಿ ಮಹಿಳೆಯರ ಪಾಲು ಸುಮಾರು 55%. ಇದು ದಾಖಲೆಯ ಮಟ್ಟ.
  • ಸುಮಾರು 87% ಚಂದಾದಾರರು ಅತಿ ಕಡಿಮೆ ಅಂದರೆ ₹1,000 ಪಿಂಚಣಿ ಆಯ್ಕೆಯಲ್ಲಿದ್ದಾರೆ.
  • ಮಾರ್ಚ್ 31, 2026ರ ವೇಳೆಗೆ persistency (ಕಂತು ನಿಲ್ಲಿಸದೆ ಮುಂದುವರಿಸಿದವರ ಪ್ರಮಾಣ) ಸುಮಾರು 50%.

ಕೊನೆಯ ಎರಡು ಅಂಶಗಳು ನಮಗೆ ಮುಖ್ಯ ಪಾಠ ಕಲಿಸುತ್ತವೆ. ಬಹುತೇಕ ಜನ ಕನಿಷ್ಠ ಪಿಂಚಣಿ ಆಯ್ಕೆ ಮಾಡುತ್ತಾರೆ ಮತ್ತು ಸೇರಿದವರಲ್ಲಿ ಅರ್ಧದಷ್ಟು ಜನ ಕಂತು ಕಟ್ಟುವುದನ್ನು ಮುಂದುವರಿಸುವುದಿಲ್ಲ. ಇದರ ಬಗ್ಗೆ ಕೆಳಗೆ “ತಪ್ಪುಗಳು” ವಿಭಾಗದಲ್ಲಿ ವಿವರವಾಗಿ ಹೇಳುತ್ತೇನೆ.

ಇನ್ನೊಂದು ಒಳ್ಳೆಯ ಸುದ್ದಿ ಏನೆಂದರೆ, ಜನವರಿ 21, 2026ರಂದು ಕೇಂದ್ರ ಸಚಿವ ಸಂಪುಟ ಈ ಯೋಜನೆಯನ್ನು 2030-31ರವರೆಗೆ ಮುಂದುವರಿಸಲು ಅನುಮೋದನೆ ನೀಡಿದೆ. ಹಾಗಾಗಿ ಯೋಜನೆ ನಿಂತುಹೋಗುತ್ತದೆ ಎಂಬ ಆತಂಕ ಬೇಡ.

ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆಯ ಪ್ರಮುಖ ಪ್ರಯೋಜನಗಳು

1. ಸರ್ಕಾರದ ಗ್ಯಾರಂಟಿ ಇರುವ ಕನಿಷ್ಠ ಪಿಂಚಣಿ

ಈ ಯೋಜನೆಯ ಅತಿ ದೊಡ್ಡ ವಿಶೇಷತೆ ಇದೇ. ನೀವು ₹1,000, ₹2,000, ₹3,000, ₹4,000 ಅಥವಾ ₹5,000 ಇವುಗಳಲ್ಲಿ ಯಾವ ಪಿಂಚಣಿ ಆಯ್ಕೆ ಮಾಡುತ್ತೀರೋ, ಅದನ್ನು 60 ವರ್ಷದ ನಂತರ ಜೀವನಪೂರ್ತಿ ಪಡೆಯುತ್ತೀರಿ. ಒಂದು ವೇಳೆ ನೀವು ಕಟ್ಟಿದ ಹಣಕ್ಕೆ ಹೂಡಿಕೆಯಲ್ಲಿ ನಿರೀಕ್ಷಿತ ಲಾಭ ಬರದೇ ಹೋದರೂ, ಆ ಕೊರತೆಯನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರ ತುಂಬಿಕೊಡುತ್ತದೆ. ಹೂಡಿಕೆಯಲ್ಲಿ ಹೆಚ್ಚು ಲಾಭ ಬಂದರೆ ಪಿಂಚಣಿ ಇನ್ನೂ ಹೆಚ್ಚಾಗಬಹುದು. ಅಂದರೆ ನಷ್ಟದ ಭಯ ಇಲ್ಲ, ಲಾಭದ ಅವಕಾಶ ಇದೆ.

2. ಸಂಗಾತಿಗೆ ಅದೇ ಪಿಂಚಣಿ

ಚಂದಾದಾರರು ಮರಣ ಹೊಂದಿದರೆ ಅವರ ಪತ್ನಿ ಅಥವಾ ಪತಿಗೆ ಅದೇ ಮೊತ್ತದ ಪಿಂಚಣಿ ಜೀವನಪೂರ್ತಿ ಮುಂದುವರಿಯುತ್ತದೆ. ಮನೆಯ ಆಧಾರವಾಗಿದ್ದವರು ಹೋದಾಗ ಕುಟುಂಬಕ್ಕೆ ಆರ್ಥಿಕ ಆಘಾತ ಆಗದಂತೆ ಇದು ನೋಡಿಕೊಳ್ಳುತ್ತದೆ.

3. ನಾಮಿನಿಗೆ ಸಂಗ್ರಹವಾದ ಮೊತ್ತ (Corpus)

ಚಂದಾದಾರರು ಮತ್ತು ಸಂಗಾತಿ ಇಬ್ಬರೂ ಇಲ್ಲವಾದ ನಂತರ, 60 ವರ್ಷದವರೆಗೆ ಸಂಗ್ರಹವಾಗಿದ್ದ ಪಿಂಚಣಿ ನಿಧಿಯನ್ನು ನಾಮಿನಿಗೆ ವಾಪಸ್ ನೀಡಲಾಗುತ್ತದೆ. ಇದು ಆಯ್ಕೆ ಮಾಡಿದ ಪಿಂಚಣಿಯ ಮೇಲೆ ಅವಲಂಬಿತ:

ಆಯ್ಕೆ ಮಾಡಿದ ಪಿಂಚಣಿ 
ನಾಮಿನಿಗೆ ಸಿಗುವ ಅಂದಾಜು ಮೊತ್ತ
₹1,000 
₹1.7 ಲಕ್ಷ
₹2,000 
₹3.4 ಲಕ್ಷ
₹3,000 
₹5.1 ಲಕ್ಷ
₹4,000 
₹6.8 ಲಕ್ಷ
₹5,000 
₹8.5 ಲಕ್ಷ

ಇದನ್ನೇ PFRDA “ಸಂಪೂರ್ಣ ಸುರಕ್ಷಾ ಕವಚ” ಎಂದು ಕರೆಯುತ್ತದೆ. ಯಾಕೆಂದರೆ ಒಂದೇ ಯೋಜನೆಯಲ್ಲಿ ನಿಮಗೆ, ನಿಮ್ಮ ಸಂಗಾತಿಗೆ ಮತ್ತು ನಿಮ್ಮ ವಾರಸುದಾರರಿಗೆ ಮೂರೂ ರೀತಿಯ ಭದ್ರತೆ ಸಿಗುತ್ತದೆ.

4. ಬಹಳ ಸಣ್ಣ ಮೊತ್ತದಿಂದ ಶುರು ಮಾಡಬಹುದು

18ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಸೇರಿದರೆ ₹1,000 ಪಿಂಚಣಿಗೆ ತಿಂಗಳಿಗೆ ಕೇವಲ ₹42 ಸಾಕು. ₹5,000 ಪಿಂಚಣಿ ಬೇಕಿದ್ದರೆ ₹210. ಒಂದು ಟೀ ಮತ್ತು ಬಿಸ್ಕೆಟ್ ಖರ್ಚಿನಷ್ಟು ಹಣ ಎಂದು ಹೇಳಬಹುದು. ಆದರೆ ಎಷ್ಟು ತಡವಾಗಿ ಸೇರುತ್ತೀರೋ ಅಷ್ಟು ಕಂತು ಜಾಸ್ತಿ ಆಗುತ್ತದೆ. ಕೆಳಗಿನ ಚಾರ್ಟ್ ನೋಡಿದರೆ ಇದು ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ.

5. ಆಟೋ-ಡೆಬಿಟ್ ಸೌಲಭ್ಯ

ಪ್ರತಿ ತಿಂಗಳು ನೆನಪಿಟ್ಟುಕೊಂಡು ಹಣ ಕಟ್ಟಬೇಕಾಗಿಲ್ಲ. ನಿಮ್ಮ ಉಳಿತಾಯ ಖಾತೆಯಿಂದ ಕಂತು ತಾನಾಗಿಯೇ ಕಡಿತವಾಗುತ್ತದೆ. ಮೊಬೈಲ್ ರೀಚಾರ್ಜ್ ಅಥವಾ EMI ಹೇಗೆ ನಡೆಯುತ್ತದೋ ಹಾಗೆಯೇ. ನೀವು ಮಾಡಬೇಕಾದದ್ದು ಒಂದೇ, ಖಾತೆಯಲ್ಲಿ ಸಾಕಷ್ಟು ಬ್ಯಾಲೆನ್ಸ್ ಇಟ್ಟುಕೊಳ್ಳುವುದು.

6. ಕೇಂದ್ರ ಸರ್ಕಾರದ ಗ್ಯಾರಂಟಿ ಮತ್ತು PFRDA ಮೇಲ್ವಿಚಾರಣೆ

ಯೋಜನೆ ಸರ್ಕಾರದ ಮೇಲ್ವಿಚಾರಣೆಯಲ್ಲಿ, PFRDA ನಿಯಂತ್ರಣದಲ್ಲಿ ನಡೆಯುತ್ತದೆ. ಖಾಸಗಿ ಚಿಟ್ ಫಂಡ್ ಅಥವಾ ಅಪರಿಚಿತ ಸಂಸ್ಥೆಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಇದು ಸುರಕ್ಷಿತ. ಆದರೆ “100% ಸುರಕ್ಷಿತ, ಎಲ್ಲವೂ ಸರಿ” ಎಂದು ಕಣ್ಣುಮುಚ್ಚಿ ನಂಬುವ ಮೊದಲು ಒಂದು ವಿಷಯ ನೆನಪಿಡಿ. ಪಿಂಚಣಿ ಮೊತ್ತ ನಿಗದಿತ. 40 ವರ್ಷ ಆದ ಮೇಲೆ ₹5,000 ರ ಖರೀದಿ ಶಕ್ತಿ ಇಂದಿನಷ್ಟು ಇರುವುದಿಲ್ಲ. ಈ ಬಗ್ಗೆ ಮುಂದೆ ಹೇಳುತ್ತೇನೆ.

ವಯಸ್ಸಿನ ಪ್ರಕಾರ ಕಂತಿನ ಚಾರ್ಟ್ (Monthly Contribution Chart)

ಇದು ಲೇಖನದ ಅತಿ ಮುಖ್ಯ ಭಾಗ. ನೀವು ಯಾವ ವಯಸ್ಸಿನಲ್ಲಿ ಸೇರುತ್ತೀರಿ ಮತ್ತು ಎಷ್ಟು ಪಿಂಚಣಿ ಬೇಕು ಎನ್ನುವುದರ ಆಧಾರದ ಮೇಲೆ ತಿಂಗಳ ಕಂತು ನಿರ್ಧಾರವಾಗುತ್ತದೆ. PFRDA ಚಾರ್ಟ್ ಪ್ರಕಾರ ಪ್ರಮುಖ ವಯಸ್ಸುಗಳ ಮಾಸಿಕ ಕಂತು ಹೀಗಿದೆ (ಎಲ್ಲವೂ ರೂಪಾಯಿಗಳಲ್ಲಿ):

ಸೇರುವ ವಯಸ್ಸು  
ಕಂತು ಕಟ್ಟಬೇಕಾದ ವರ್ಷ
₹1,000 ಪಿಂಚಣಿ
₹2,000 ಪಿಂಚಣಿ
₹3,000 ಪಿಂಚಣಿ
₹4,000 ಪಿಂಚಣಿ
₹5,000 ಪಿಂಚಣಿ
18
42
42
84
126
168
210
20
40
50
100
150
198
248
25
35
76
151
226
301
376
30
30
116
231
347
462
577
35
25
181
362
543
722
902
40
20
291
582
873
1,164
1,454

ಇವು ಸೂಚಕ (indicative) ಮೊತ್ತಗಳು. ಅರ್ಜಿ ಹಾಕುವಾಗ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಇತ್ತೀಚಿನ ಚಾರ್ಟ್ ಪರಿಶೀಲಿಸಿ. ಎಲ್ಲಾ ವಯಸ್ಸುಗಳ ಪೂರ್ಣ ಚಾರ್ಟ್ PFRDA ವೆಬ್‌ಸೈಟ್‌ನಲ್ಲಿ ಇದೆ.

ಚಾರ್ಟ್ ನಮಗೆ ಏನು ಕಲಿಸುತ್ತದೆ?

ಒಂದು ಉದಾಹರಣೆ ನೋಡೋಣ. ₹5,000 ಪಿಂಚಣಿ ಬೇಕಾದ ಇಬ್ಬರು ವ್ಯಕ್ತಿಗಳನ್ನು ಹೋಲಿಸೋಣ.

ರಮೇಶ್, ವಯಸ್ಸು 18. ತಿಂಗಳಿಗೆ ₹210 ಕಟ್ಟುತ್ತಾನೆ, 42 ವರ್ಷ ಕಟ್ಟುತ್ತಾನೆ. ಒಟ್ಟು ಕಟ್ಟುವ ಮೊತ್ತ 210 × 12 × 42 = ₹1,05,840.

ಸುರೇಶ್, ವಯಸ್ಸು 40. ತಿಂಗಳಿಗೆ ₹1,454 ಕಟ್ಟುತ್ತಾನೆ, 20 ವರ್ಷ ಕಟ್ಟುತ್ತಾನೆ. ಒಟ್ಟು ಕಟ್ಟುವ ಮೊತ್ತ 1,454 × 12 × 20 = ₹3,48,960.

ಇಬ್ಬರಿಗೂ 60 ವರ್ಷದ ನಂತರ ಸಿಗುವುದು ಅದೇ ₹5,000 ಪಿಂಚಣಿ. ಆದರೆ ಸುರೇಶ್ ಕಟ್ಟುವ ಒಟ್ಟು ಹಣ ರಮೇಶ್‌ಗಿಂತ ಸುಮಾರು ಮೂರು ಪಟ್ಟು ಹೆಚ್ಚು! ಅಂದರೆ ಒಂದೇ ಸಂದೇಶ: ಎಷ್ಟು ಬೇಗ ಸೇರುತ್ತೀರೋ ಅಷ್ಟು ಲಾಭ.

ಇನ್ನೊಂದು ಲೆಕ್ಕ. 25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ₹1,000 ಪಿಂಚಣಿ ಆರಿಸಿದರೆ ತಿಂಗಳಿಗೆ ₹76, 35 ವರ್ಷದಲ್ಲಿ ಒಟ್ಟು ₹31,920 ಕಟ್ಟುತ್ತೀರಿ. 30 ವರ್ಷದ ಒಬ್ಬರು ₹5,000 ಪಿಂಚಣಿಗೆ ₹577 ಕಟ್ಟಿದರೆ 30 ವರ್ಷದಲ್ಲಿ ಒಟ್ಟು ಸುಮಾರು ₹2.08 ಲಕ್ಷ ಕಟ್ಟುತ್ತಾರೆ. ₹5,000 ಪಿಂಚಣಿ ಎಂದರೆ ವರ್ಷಕ್ಕೆ ₹60,000. ಅಂದರೆ ಪಿಂಚಣಿ ಶುರುವಾದ ನಾಲ್ಕು ವರ್ಷದೊಳಗೆ ನೀವು ಕಟ್ಟಿದ ಹಣ ವಾಪಸ್ ಬರುತ್ತದೆ, ನಂತರ ಜೀವನಪೂರ್ತಿ ಸಿಗುವುದೆಲ್ಲ ಹೆಚ್ಚುವರಿ ಲಾಭ.

ಗಂಡ-ಹೆಂಡತಿ ಇಬ್ಬರೂ ಸೇರಿದರೆ ₹10,000!

ಇದು ಬಹಳ ಜನರಿಗೆ ಗೊತ್ತಿಲ್ಲದ ಒಂದು ಉಪಾಯ. ಒಬ್ಬ ವ್ಯಕ್ತಿ ಒಂದೇ APY ಖಾತೆ ಹೊಂದಬಹುದು. ಆದರೆ ಗಂಡ ಮತ್ತು ಹೆಂಡತಿ ಇಬ್ಬರೂ ಅರ್ಹರಾಗಿದ್ದರೆ, ಇಬ್ಬರೂ ಪ್ರತ್ಯೇಕವಾಗಿ ಖಾತೆ ತೆರೆದು ₹5,000 ಪಿಂಚಣಿ ಆರಿಸಿದರೆ, ಕುಟುಂಬಕ್ಕೆ ಒಟ್ಟು ತಿಂಗಳಿಗೆ ₹10,000 ಪಿಂಚಣಿ ಸಿಗುತ್ತದೆ. ಗೃಹಿಣಿಯರೂ ಸೇರಬಹುದು. ಇದರಿಂದ ಮನೆಯಲ್ಲಿ ಹೆಂಡತಿಗೂ ಸ್ವಂತ ಪಿಂಚಣಿ ಇರುವಂತಾಗುತ್ತದೆ.

ಇದನ್ನು ಓದಿ:-PM Kusum Yojana 2026: 60% ಸಬ್ಸಿಡಿ ಸೌರ ಪಂಪ್, ಅರ್ಹತೆ ಮತ್ತು ಅರ್ಜಿ ವಿಧಾನ
ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆಯ ಅರ್ಹತೆ (Eligibility)

ಸೇರುವ ಮೊದಲು ಈ ಷರತ್ತುಗಳನ್ನು ಗಮನಿಸಿ:

1. ವಯಸ್ಸು: ಕನಿಷ್ಠ 18 ವರ್ಷ, ಗರಿಷ್ಠ 40 ವರ್ಷ. ಪಿಂಚಣಿ ಶುರುವಾಗುವ ವಯಸ್ಸು 60.

2. ಭಾರತೀಯ ನಾಗರಿಕತ್ವ: ಅರ್ಜಿದಾರರು ಭಾರತದ ನಾಗರಿಕರಾಗಿರಬೇಕು.

3. ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಂಚೆ ಉಳಿತಾಯ ಖಾತೆ: ಆಟೋ-ಡೆಬಿಟ್‌ಗಾಗಿ ಸಕ್ರಿಯ ಉಳಿತಾಯ ಖಾತೆ ಕಡ್ಡಾಯ.

4. ಆದಾಯ ತೆರಿಗೆ ನಿಯಮ: ಇದನ್ನು ಬಹಳ ಗಮನವಿಟ್ಟು ಓದಿ. ಅಕ್ಟೋಬರ್ 1, 2022ರಿಂದ ಜಾರಿಗೆ ಬಂದ ನಿಯಮದ ಪ್ರಕಾರ, ಈಗ ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿಸುತ್ತಿರುವವರು ಅಥವಾ ಹಿಂದೆ ಎಂದಾದರೂ ಪಾವತಿಸಿದವರು ಹೊಸದಾಗಿ APY ಖಾತೆ ತೆರೆಯುವಂತಿಲ್ಲ. ಆದರೆ ಸೆಪ್ಟೆಂಬರ್ 30, 2022ರ ಒಳಗೆ ಸೇರಿದವರು ತೆರಿಗೆದಾರರಾದರೂ ತಮ್ಮ ಖಾತೆಯನ್ನು ಮುಂದುವರಿಸಬಹುದು. ಅಂದರೆ ನಿಯಮ “ಈಗ ತೆರಿಗೆ ಕಟ್ಟುತ್ತಿದ್ದೀರಾ” ಎಂದಷ್ಟೇ ಅಲ್ಲ, “ಎಂದಾದರೂ ಕಟ್ಟಿದ್ದೀರಾ” ಎಂದು ಕೂಡ ನೋಡುತ್ತದೆ.

5. ಆಧಾರ್: APY ಈಗ ಆಧಾರ್ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 7 ವ್ಯಾಪ್ತಿಗೆ ಬರುತ್ತದೆ. ಹಾಗಾಗಿ ಆಧಾರ್ ಸಂಖ್ಯೆ ಅಥವಾ ಆಧಾರ್ ನೋಂದಣಿಯ ಪುರಾವೆ ಬೇಕಾಗುತ್ತದೆ. ಇದನ್ನು “ಇದ್ದರೆ ಕೊಡಿ” ಎಂದು ಪರಿಗಣಿಸಬೇಡಿ.

6. ಮೊಬೈಲ್ ಸಂಖ್ಯೆ: OTP ಮತ್ತು SMS ಅಲರ್ಟ್‌ಗಳಿಗೆ ಅಗತ್ಯ. ಕಂತು ಕಡಿತವಾದಾಗ, ವಿಫಲವಾದಾಗ ಸಂದೇಶ ಬರುವುದು ಇದಕ್ಕೇ.

ಈ ಯೋಜನೆ ಯಾರಿಗೆ ಹೆಚ್ಚು ಉಪಯುಕ್ತ?

ನಿಮಗೆ ಬೇರೆ ಯಾವುದೇ ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆ ಇಲ್ಲದಿದ್ದರೆ APY ಒಳ್ಳೆಯ ಆರಂಭ. ವಿಶೇಷವಾಗಿ ಇವರಿಗೆ:

ಆಟೋ ಮತ್ತು ಕ್ಯಾಬ್ ಚಾಲಕರು: ದಿನದ ಆದಾಯ ಸಿಗುತ್ತದೆ, ಆದರೆ ವಯಸ್ಸಾದ ಮೇಲೆ ವಾಹನ ಓಡಿಸಲಾಗದಿದ್ದರೆ ಏನು? ಆ ಕಾಲಕ್ಕೆ ಇದು ಒಂದು ಆಧಾರ.

ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ಅಂಗಡಿ ಮಾಲೀಕರು: ವ್ಯಾಪಾರ ಚೆನ್ನಾಗಿ ನಡೆದಾಗ ಚಿಂತೆ ಇರುವುದಿಲ್ಲ. ಆದರೆ ನಿವೃತ್ತಿಗೆ ಅಂತ ಪ್ರತ್ಯೇಕ ವ್ಯವಸ್ಥೆ ಇರುವುದಿಲ್ಲ. ಬಹುತೇಕರು ಅಂಗಡಿಯೇ ತಮ್ಮ ಪಿಂಚಣಿ ಎಂದು ಅಂದುಕೊಂಡಿರುತ್ತಾರೆ.

ಗೃಹಿಣಿಯರು: ಸ್ವಂತ ಆದಾಯ ಇಲ್ಲದಿದ್ದರೂ ಪತಿಯ ಸಹಾಯದಿಂದ ಅಥವಾ ಮನೆಯ ಉಳಿತಾಯದಿಂದ ತಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಖಾತೆ ತೆರೆದು ಸ್ವಂತ ಪಿಂಚಣಿ ಸಿದ್ಧಪಡಿಸಿಕೊಳ್ಳಬಹುದು.

ರೈತರು: ಮಳೆ, ಬೆಳೆ, ಬೆಲೆ ಎಲ್ಲವೂ ಅನಿಶ್ಚಿತ. ಆದಾಯ ಒಂದೇ ಸಮನೆ ಬರುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ಬೆಳೆ ಬಂದ ಸಮಯದಲ್ಲಿ ತ್ರೈಮಾಸಿಕ ಅಥವಾ ಅರ್ಧವಾರ್ಷಿಕ ಕಂತಿನ ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದು ಉತ್ತಮ.

ಫ್ರೀಲಾನ್ಸರ್‌ಗಳು ಮತ್ತು ಗಿಗ್ ವರ್ಕರ್‌ಗಳು: ಡೆಲಿವರಿ, ಕಂಟೆಂಟ್ ರೈಟಿಂಗ್, ಫೋಟೋಗ್ರಫಿ, ಸಣ್ಣ ಕೆಲಸಗಳು. ಇವರಿಗೆ PF ಇಲ್ಲ, ಪಿಂಚಣಿ ಇಲ್ಲ. ಆದರೆ ತೆರಿಗೆ ಪಾವತಿಸುವವರಾಗಿದ್ದರೆ ಈಗ ಹೊಸದಾಗಿ ಸೇರಲಾಗುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ನೆನಪಿಡಿ.

ಮನೆಗೆಲಸದವರು, ತೋಟದ ಕೆಲಸಗಾರರು, ಕಟ್ಟಡ ಕಾರ್ಮಿಕರು: ಇವರೇ ಈ ಯೋಜನೆಯ ಮೂಲ ಗುರಿ ಗುಂಪು.

ಒಟ್ಟಿನಲ್ಲಿ, ಯಾವುದೇ ಪಿಂಚಣಿ ಯೋಜನೆ ಇಲ್ಲದ ಮತ್ತು ತೆರಿಗೆ ವ್ಯಾಪ್ತಿಯ ಹೊರಗಿರುವ 18 ರಿಂದ 40 ವರ್ಷದವರು ಇದನ್ನು ಗಂಭೀರವಾಗಿ ಪರಿಗಣಿಸಬೇಕು.

ಬೇಕಾಗುವ ದಾಖಲೆಗಳು

ಅರ್ಜಿ ಹಾಕಲು ಈ ದಾಖಲೆಗಳನ್ನು ಸಿದ್ಧವಾಗಿಟ್ಟುಕೊಳ್ಳಿ:

  • ಆಧಾರ್ ಕಾರ್ಡ್ (ಅಥವಾ ಆಧಾರ್ ನೋಂದಣಿ ಸಂಖ್ಯೆ)
  • ಉಳಿತಾಯ ಖಾತೆಯ ಪಾಸ್‌ಬುಕ್ ಅಥವಾ ಖಾತೆ ವಿವರ
  • ಆಧಾರ್‌ಗೆ ಲಿಂಕ್ ಆಗಿರುವ ಮೊಬೈಲ್ ಸಂಖ್ಯೆ
  • ಪಾಸ್‌ಪೋರ್ಟ್ ಗಾತ್ರದ ಫೋಟೋ (ಕೆಲವು ಶಾಖೆಗಳಲ್ಲಿ ಕೇಳಬಹುದು)
  • ನಾಮಿನಿ ವಿವರಗಳು: ಹೆಸರು, ಸಂಬಂಧ, ವಯಸ್ಸು
  • ವಿವಾಹಿತರಾಗಿದ್ದರೆ ಸಂಗಾತಿಯ ಹೆಸರು

ನಿಮ್ಮ ಬ್ಯಾಂಕ್ KYC ಈಗಾಗಲೇ ಪೂರ್ಣವಾಗಿದ್ದರೆ ಪ್ರಕ್ರಿಯೆ ಇನ್ನೂ ಬೇಗ ಮುಗಿಯುತ್ತದೆ.

Atal Pension Yojana 2026-ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ವಿಧಾನ

ಎರಡು ದಾರಿಗಳಿವೆ: ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಂಚೆ ಕಚೇರಿಗೆ ಹೋಗಿ ಮಾಡುವ ಆಫ್‌ಲೈನ್ ವಿಧಾನ, ಮತ್ತು ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಥವಾ ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಮೂಲಕ ಮಾಡುವ ಆನ್‌ಲೈನ್ ವಿಧಾನ.

ಆಫ್‌ಲೈನ್ ವಿಧಾನ (ಬ್ಯಾಂಕ್ / ಅಂಚೆ ಕಚೇರಿ)

ಹೆಚ್ಚಿನ ಜನ ಇದೇ ದಾರಿ ಬಳಸುತ್ತಾರೆ, ಏಕೆಂದರೆ ಅಧಿಕಾರಿಗಳು ಮುಂದೆಯೇ ಸಹಾಯ ಮಾಡುತ್ತಾರೆ.

ಹಂತ 1: ಶಾಖೆಗೆ ಭೇಟಿ ನೀಡಿ. ನಿಮ್ಮ ಉಳಿತಾಯ ಖಾತೆ ಇರುವ ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಂಚೆ ಕಚೇರಿಗೆ ಹೋಗಿ. SBI, ಕೆನರಾ ಬ್ಯಾಂಕ್, ಕರ್ನಾಟಕ ಬ್ಯಾಂಕ್, ಗ್ರಾಮೀಣ ಬ್ಯಾಂಕ್, ಸಹಕಾರಿ ಬ್ಯಾಂಕ್ ಅಥವಾ ಪೋಸ್ಟ್ ಆಫೀಸ್, ಎಲ್ಲಿಯಾದರೂ ಸಾಧ್ಯ.

ಹಂತ 2: APY ನೋಂದಣಿ ಫಾರ್ಮ್ ಪಡೆಯಿರಿ. “ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆಯ ಅರ್ಜಿ ಬೇಕು” ಎಂದು ಕೇಳಿ. ಕೆಲವು ಶಾಖೆಗಳಲ್ಲಿ ಪ್ರತ್ಯೇಕ ಕೌಂಟರ್ ಅಥವಾ ಹೆಲ್ಪ್ ಡೆಸ್ಕ್ ಇರುತ್ತದೆ.

ಹಂತ 3: ವೈಯಕ್ತಿಕ ವಿವರ ತುಂಬಿ. ಹೆಸರು, ಜನ್ಮ ದಿನಾಂಕ, ಬ್ಯಾಂಕ್ ಖಾತೆ ಸಂಖ್ಯೆ, ಮೊಬೈಲ್ ಸಂಖ್ಯೆ, ಆಧಾರ್ ಸಂಖ್ಯೆ ಇವುಗಳನ್ನು ಸರಿಯಾಗಿ ಬರೆಯಿರಿ. ಜನ್ಮ ದಿನಾಂಕದಲ್ಲಿ ತಪ್ಪಾದರೆ ಮುಂದೆ ಸರಿಪಡಿಸುವುದು ತೊಂದರೆ.

ಹಂತ 4: ಪಿಂಚಣಿ ಮೊತ್ತ ಆರಿಸಿ. ₹1,000 ರಿಂದ ₹5,000ರವರೆಗೆ ನಿಮ್ಮ ಇಚ್ಛೆಯ ಮೊತ್ತ ಆರಿಸಿ. ನಿಮ್ಮ ವಯಸ್ಸಿಗೆ ತಕ್ಕಂತೆ ಕಂತು ಎಷ್ಟು ಎಂದು ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿ ಹೇಳುತ್ತಾರೆ.

ಹಂತ 5: ಕಂತಿನ ಅವಧಿ ಆರಿಸಿ. ಮಾಸಿಕ, ತ್ರೈಮಾಸಿಕ ಅಥವಾ ಅರ್ಧವಾರ್ಷಿಕ. ನಿಮ್ಮ ಆದಾಯ ಬರುವ ರೀತಿಗೆ ತಕ್ಕಂತೆ ಆರಿಸಿ.

ಹಂತ 6: ನಾಮಿನಿ ವಿವರ ಬರೆಯಿರಿ. ಪತಿ/ಪತ್ನಿ, ಮಕ್ಕಳು ಅಥವಾ ತಂದೆ-ತಾಯಿ ಯಾರನ್ನಾದರೂ ನಾಮಿನಿ ಮಾಡಿ. ವಿವಾಹಿತರಾಗಿದ್ದರೆ ಸಂಗಾತಿ ಸಾಮಾನ್ಯವಾಗಿ ಡೀಫಾಲ್ಟ್ ನಾಮಿನಿ. ಈ ವಿವರವನ್ನು ಖಾಲಿ ಬಿಡಬೇಡಿ.

ಹಂತ 7: ಆಟೋ-ಡೆಬಿಟ್‌ಗೆ ಒಪ್ಪಿಗೆ ನೀಡಿ. ಪ್ರತಿ ತಿಂಗಳು ನಿಮ್ಮ ಖಾತೆಯಿಂದ ಕಂತು ಕಡಿತವಾಗಲು ಫಾರ್ಮ್‌ನಲ್ಲಿ ಸಹಿ ಮಾಡಿ.

ಹಂತ 8: ಫಾರ್ಮ್ ಸಲ್ಲಿಸಿ. ಎಲ್ಲವನ್ನೂ ಮತ್ತೊಮ್ಮೆ ಪರಿಶೀಲಿಸಿ ಅಧಿಕಾರಿಗೆ ಕೊಡಿ. ಅವರು ವಿವರಗಳನ್ನು ಪರಿಶೀಲಿಸಿ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ದಾಖಲಿಸುತ್ತಾರೆ.

ಹಂತ 9: ದೃಢೀಕರಣ ಪಡೆಯಿರಿ. ನೋಂದಣಿ ಆದ ನಂತರ ನಿಮ್ಮ ಮೊಬೈಲ್‌ಗೆ SMS ಬರುತ್ತದೆ ಮತ್ತು ರಸೀದಿ ಅಥವಾ ಅಂಗೀಕಾರ ಪತ್ರ ಸಿಗುತ್ತದೆ. ಇದನ್ನು ಸುರಕ್ಷಿತವಾಗಿ ಇಟ್ಟುಕೊಳ್ಳಿ. ನಿಮಗೆ PRAN (ಶಾಶ್ವತ ನಿವೃತ್ತಿ ಖಾತೆ ಸಂಖ್ಯೆ) ಕೊಡಲಾಗುತ್ತದೆ. ಇದೇ ನಿಮ್ಮ APY ಖಾತೆಯ ಗುರುತು.

ಆನ್‌ಲೈನ್ ವಿಧಾನ (ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ / ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್)

ಮನೆಯಲ್ಲೇ ಕುಳಿತು ಮಾಡಬಹುದು. ಆದರೆ ಎಲ್ಲಾ ಬ್ಯಾಂಕ್‌ಗಳಲ್ಲಿ ಈ ಸೌಲಭ್ಯ ಒಂದೇ ರೀತಿ ಇರುವುದಿಲ್ಲ.

  • ನಿಮ್ಮ ಬ್ಯಾಂಕ್‌ನ ಅಧಿಕೃತ ವೆಬ್‌ಸೈಟ್ ಅಥವಾ ಆ್ಯಪ್‌ನಲ್ಲಿ User ID ಮತ್ತು Password ಬಳಸಿ ಲಾಗಿನ್ ಆಗಿ.
  • ಡ್ಯಾಶ್‌ಬೋರ್ಡ್‌ನಲ್ಲಿ “Social Security Schemes”, “Insurance & Pension” ಅಥವಾ “APY” ಎಂಬ ಆಯ್ಕೆ ಹುಡುಕಿ.
  • ವೈಯಕ್ತಿಕ ವಿವರ, ಖಾತೆ ವಿವರ, ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಮತ್ತು ಆಧಾರ್ ವಿವರಗಳನ್ನು ತುಂಬಿ.
  • ಬೇಕಾದ ಪಿಂಚಣಿ ಮೊತ್ತವನ್ನು ಆರಿಸಿ. ಸಿಸ್ಟಮ್ ನಿಮ್ಮ ಕಂತನ್ನು ತಾನಾಗಿಯೇ ತೋರಿಸುತ್ತದೆ.
  • ನಾಮಿನಿಯ ಹೆಸರು, ಸಂಬಂಧ ಮತ್ತು ವಯಸ್ಸನ್ನು ಸೇರಿಸಿ. ಇದನ್ನು ಬಿಟ್ಟುಬಿಡಬೇಡಿ.
  • ಎಲ್ಲಾ ವಿವರ ಪರಿಶೀಲಿಸಿ Submit ಮಾಡಿ.
  • ಬ್ಯಾಂಕ್ ಕೇಳಿದರೆ OTP ನಮೂದಿಸಿ ದೃಢೀಕರಿಸಿ.
  • ನಿಮ್ಮ ಮೊಬೈಲ್‌ಗೆ ದೃಢೀಕರಣ SMS ಬರುತ್ತದೆ.

ಒಂದು ಎಚ್ಚರಿಕೆ: APYಗೆ ಅರ್ಜಿ ಹಾಕುವಾಗ ಅಧಿಕೃತ ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಂಚೆ ಕಚೇರಿ ಮೂಲಕ ಮಾತ್ರ ಮಾಡಿ. “ನೋಂದಣಿ ಶುಲ್ಕ ಕಟ್ಟಿ”, “ಈ ಲಿಂಕ್ ಒತ್ತಿ ಪಿಂಚಣಿ ಪಡೆಯಿರಿ” ಎಂದು ವಾಟ್ಸಾಪ್ ಅಥವಾ ಅಪರಿಚಿತ ವೆಬ್‌ಸೈಟ್‌ನಿಂದ ಬರುವ ಸಂದೇಶಗಳನ್ನು ನಂಬಬೇಡಿ. ಯಾರಿಗೂ OTP ಅಥವಾ ಬ್ಯಾಂಕ್ ವಿವರ ಹೇಳಬೇಡಿ.

ಇದನ್ನು ಓದಿ:-PM Surya Ghar Yojana 2026 ಯೋಜನೆಯ ಸಬ್ಸಿಡಿ, ಅರ್ಹತೆ, ಅಗತ್ಯ ದಾಖಲೆಗಳು ಮತ್ತು ಆನ್‌ಲೈನ್ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ವಿಧಾನ

ಅರ್ಜಿ ಹಾಕಿದ ನಂತರ ಏನಾಗುತ್ತದೆ? ಸ್ಥಿತಿ ಪರಿಶೀಲನೆ

ನೋಂದಣಿಯ ಬಳಿಕ ನಿಮಗೆ PRAN ಸಂಖ್ಯೆ ಸಿಗುತ್ತದೆ ಮತ್ತು ಕಂತು ಕಡಿತದ ಬಗ್ಗೆ SMS ಬರುತ್ತದೆ. ಸ್ಥಿತಿ ಪರಿಶೀಲಿಸಲು ಹಲವು ದಾರಿಗಳಿವೆ:

  • ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಶಾಖೆಯಲ್ಲಿ ವಿಚಾರಿಸಿ.
  • ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಥವಾ ಮೊಬೈಲ್ ಆ್ಯಪ್‌ನಲ್ಲಿ ನೋಡಿ.
  • ಬರುವ SMS ಸಂದೇಶಗಳನ್ನು ಗಮನಿಸಿ.
  • PRAN ಸಂಖ್ಯೆ ಬಳಸಿ NPS ಸೆಂಟ್ರಲ್ ರೆಕಾರ್ಡ್‌ಕೀಪಿಂಗ್ ಏಜೆನ್ಸಿ (CRA) ವೆಬ್‌ಸೈಟ್‌ನಲ್ಲಿ ಖಾತೆಯ ವಿವರ ನೋಡಬಹುದು.
  • ಬ್ಯಾಂಕ್ ನೀಡುವ ಸ್ಟೇಟ್‌ಮೆಂಟ್ ಅನ್ನು ಆಗಾಗ ಪರಿಶೀಲಿಸಿ.

ನಿಮ್ಮ ಮೊದಲ ಕಂತು ಕಡಿತವಾಗಿದೆಯಾ ಎಂದು ಒಂದೆರಡು ತಿಂಗಳ ನಂತರ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. ನೋಂದಣಿಯಾಗಿದೆ ಎಂದು SMS ಬಂದರೂ ಕೆಲವರ ಖಾತೆಯಲ್ಲಿ ಆಟೋ-ಡೆಬಿಟ್ ಸರಿಯಾಗಿ ಸೆಟ್ ಆಗಿರುವುದಿಲ್ಲ.

ಕಂತು ತಡವಾದರೆ ದಂಡ ಮತ್ತು ಖಾತೆಗೆ ಏನಾಗುತ್ತದೆ?

ಇದು ಬಹಳ ಮುಖ್ಯವಾದ ಭಾಗ, ಯಾಕೆಂದರೆ ಯೋಜನೆ ಕೈಬಿಡುವವರಲ್ಲಿ ಬಹುತೇಕರು ಇಲ್ಲಿಂದಲೇ ತಪ್ಪುತ್ತಾರೆ.

ವಿಳಂಬ ದಂಡ

ಒಂದು ತಿಂಗಳ ಕಂತು ತಡವಾದರೆ ಪ್ರತಿ ₹100 ಕಂತಿಗೆ (ಅಥವಾ ಅದರ ಭಾಗಕ್ಕೆ) ತಿಂಗಳಿಗೆ ₹1 ದಂಡ ಕಟ್ಟಬೇಕು. ಉದಾಹರಣೆಗೆ ನಿಮ್ಮ ಕಂತು ₹210 ಆಗಿದ್ದರೆ, ಅದು ₹100ರ ಮೂರು ಭಾಗಗಳಿಗೆ ಸಮ, ಹಾಗಾಗಿ ತಿಂಗಳಿಗೆ ₹3 ದಂಡ. ಈ ದಂಡದ ಮೊತ್ತ ಸರ್ಕಾರಕ್ಕೆ ಹೋಗುವುದಿಲ್ಲ, ಅದು ನಿಮ್ಮ ಪಿಂಚಣಿ ನಿಧಿಯ ಭಾಗವಾಗಿಯೇ ಉಳಿಯುತ್ತದೆ. ಮೊತ್ತ ಕಡಿಮೆ ಎಂದು ಅನಿಸಿದರೂ, ತಿಂಗಳ ನಂತರ ತಿಂಗಳು ತಡವಾದರೆ ಅದು ಕೂಡಿಕೊಳ್ಳುತ್ತದೆ.

ಕಂತು ನಿಲ್ಲಿಸಿದರೆ

  • 6 ತಿಂಗಳು ಕಟ್ಟದಿದ್ದರೆ ಖಾತೆ ಫ್ರೀಜ್ ಆಗುತ್ತದೆ.
  • 12 ತಿಂಗಳು ಕಟ್ಟದಿದ್ದರೆ ಖಾತೆ ನಿಷ್ಕ್ರಿಯ (deactivate) ಆಗುತ್ತದೆ.
  • 24 ತಿಂಗಳು ಕಟ್ಟದಿದ್ದರೆ ಖಾತೆ ಮುಚ್ಚಲ್ಪಡುತ್ತದೆ.

ಬ್ಯಾಂಕ್ ತಿಂಗಳ ಕೊನೆಯ ದಿನದವರೆಗೂ ನಿಮ್ಮ ಖಾತೆಯಿಂದ ಕಂತು ವಸೂಲಿ ಮಾಡಲು ಪ್ರಯತ್ನಿಸುತ್ತದೆ. ಅಂದರೆ ತಿಂಗಳ ಮಧ್ಯದಲ್ಲಿ ಹಣ ಬಂದರೂ ಕಂತು ಕಡಿತವಾಗಬಹುದು. ಬಾಕಿ ಇರುವ ಕಂತುಗಳನ್ನು ಹಳೆಯದರಿಂದ ಮೊದಲು ವಸೂಲಿ ಮಾಡಲಾಗುತ್ತದೆ.

ಸರಳ ಸಲಹೆ: ಕಂತು ಕಡಿತವಾಗುವ ದಿನಕ್ಕೆ ಮೊದಲೇ ಖಾತೆಯಲ್ಲಿ ಹಣ ಇಟ್ಟುಕೊಳ್ಳಿ. ಸಂಬಳ ಅಥವಾ ಆದಾಯ ಬರುವ ದಿನದ ಬಳಿಕದ ದಿನಾಂಕವನ್ನು ಡೆಬಿಟ್ ದಿನವಾಗಿ ಇರಿಸಿಕೊಳ್ಳುವುದು ಒಳ್ಳೆಯದು.

60 ವರ್ಷದ ಮೊದಲು ಹಣ ತೆಗೆಯಬಹುದೇ? (ನಿರ್ಗಮನ ನಿಯಮಗಳು)

ಸಾಮಾನ್ಯವಾಗಿ ಇದು ದೀರ್ಘಾವಧಿ ಯೋಜನೆ, ಹಾಗಾಗಿ 60 ವರ್ಷದ ಮೊದಲು ಹೊರಬರುವುದು ಸುಲಭವಲ್ಲ. ಆದರೆ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಸಾಧ್ಯ:

1. ಚಂದಾದಾರರ ಮರಣ: 60 ವರ್ಷದ ಮೊದಲು ಚಂದಾದಾರರು ತೀರಿಕೊಂಡರೆ ಸಂಗಾತಿಗೆ ಎರಡು ಆಯ್ಕೆ ಸಿಗುತ್ತದೆ. ಒಂದು, ಖಾತೆಯನ್ನು ಮುಂದುವರಿಸಿ ಕಂತು ಕಟ್ಟಿ, ಮೂಲ ಚಂದಾದಾರರಿಗೆ 60 ವರ್ಷ ತುಂಬುವ ಸಮಯದಿಂದ ಪಿಂಚಣಿ ಪಡೆಯುವುದು. ಇನ್ನೊಂದು, ಖಾತೆ ಮುಚ್ಚಿ ಸಂಗ್ರಹವಾದ ಮೊತ್ತವನ್ನು ತೆಗೆದುಕೊಳ್ಳುವುದು. ಸಂಗಾತಿ ಇಲ್ಲದಿದ್ದರೆ ಮೊತ್ತ ನಾಮಿನಿಗೆ ಹೋಗುತ್ತದೆ.

2. ಗಂಭೀರ ಅಥವಾ ಪ್ರಾಣಾಂತಿಕ ಕಾಯಿಲೆ: ನಿಗದಿತ ಗಂಭೀರ ಅನಾರೋಗ್ಯದ ಸಂದರ್ಭದಲ್ಲಿ ಅಕಾಲಿಕ ನಿರ್ಗಮನಕ್ಕೆ ಅವಕಾಶ ಇದೆ.

3. ಸ್ವಯಂ ನಿರ್ಗಮನ (voluntary exit): ಈ ಆಯ್ಕೆ ಇದೆ, ಆದರೆ ನಿಮಗೆ ಸಿಗುವುದು ನೀವು ಕಟ್ಟಿದ ಕಂತುಗಳು ಮತ್ತು ಅದರ ಮೇಲೆ ನಿಜವಾಗಿ ಬಂದ ಬಡ್ಡಿ (ನಿರ್ವಹಣಾ ಶುಲ್ಕ ಕಳೆದು ಮಾತ್ರ). ಪಿಂಚಣಿಯ ಖಾತರಿ ಮತ್ತು ಸರ್ಕಾರದ ಸಹ-ಕೊಡುಗೆ (ಇದ್ದರೆ) ಸಿಗುವುದಿಲ್ಲ. ಅಂದರೆ ಮಧ್ಯದಲ್ಲಿ ಹೊರಬಂದರೆ ಯೋಜನೆಯ ನಿಜವಾದ ಲಾಭ ಕಳೆದುಕೊಳ್ಳುತ್ತೀರಿ.

ಆದ್ದರಿಂದ ಸೇರುವ ಮೊದಲೇ ಯೋಚಿಸಿ. ನಿಮ್ಮ ಆದಾಯ ಇನ್ನೂ ಅಸ್ಥಿರವಾಗಿದ್ದರೆ ಮೊದಲಿಗೆ ಚಿಕ್ಕ ಮೊತ್ತದ ಪಿಂಚಣಿ ಆರಿಸಿ. ಎಲ್ಲವೂ ಸ್ಥಿರವಾದ ನಂತರ ಹೆಚ್ಚುವರಿ ಪಿಂಚಣಿಗಾಗಿ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬದಲಾವಣೆ ಮಾಡಿಕೊಳ್ಳುವುದರ ಬಗ್ಗೆ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಬಳಿ ವಿಚಾರಿಸಿ.

ತೆರಿಗೆ ಮತ್ತು ಸರ್ಕಾರದ ಸಹ-ಕೊಡುಗೆ ಬಗ್ಗೆ ಒಂದು ಸ್ಪಷ್ಟನೆ

ಕೆಲವು ವೆಬ್‌ಸೈಟ್‌ಗಳಲ್ಲಿ “ಸರ್ಕಾರ ನಿಮ್ಮ ಜೊತೆ ಹಣ ಹಾಕುತ್ತದೆ” ಎಂದು ಬರೆದಿರುತ್ತಾರೆ. ಇದು ಅರ್ಧ ಸತ್ಯ. 2015-16ರಲ್ಲಿ ಸೇರಿದ ಅರ್ಹ ಚಂದಾದಾರರಿಗೆ ಐದು ವರ್ಷಗಳ ಕಾಲ ಸರ್ಕಾರ ಕಂತಿನ 50% ಅಥವಾ ವರ್ಷಕ್ಕೆ ₹1,000 (ಯಾವುದು ಕಡಿಮೆಯೋ ಅದು) ಸಹ-ಕೊಡುಗೆ ನೀಡಿತ್ತು. ಆದರೆ ಆ ನಂತರ ಸೇರಿದವರಿಗೆ ಈ ಸಹ-ಕೊಡುಗೆ ಇಲ್ಲ. ಹಾಗಾಗಿ ಈಗ ಸೇರುವವರು ಸರ್ಕಾರ ತಮ್ಮ ಪರವಾಗಿ ಹಣ ಹಾಕುತ್ತದೆ ಎಂದು ನಿರೀಕ್ಷಿಸಬೇಡಿ.

ತೆರಿಗೆ ವಿಷಯದಲ್ಲಿ, APY ಕಂತುಗಳಿಗೆ ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 80CCD ಅಡಿಯಲ್ಲಿ ಕಡಿತ ಸಿಗುವ ಅವಕಾಶ ಇದೆ. ಆದರೆ ಹೊಸ ನೋಂದಣಿಗೆ ತೆರಿಗೆದಾರರೇ ಅರ್ಹರಲ್ಲದ ಕಾರಣ, ಹೊಸದಾಗಿ ಸೇರುವವರಿಗೆ ಈ ಲಾಭ ಪ್ರಾಯೋಗಿಕವಾಗಿ ಉಪಯೋಗಕ್ಕೆ ಬರುವುದಿಲ್ಲ. ತೆರಿಗೆ ನಿಯಮಗಳು ಬದಲಾಗುತ್ತಿರುವುದರಿಂದ ನಿರ್ದಿಷ್ಟ ಪ್ರಶ್ನೆಗಳಿಗೆ ತೆರಿಗೆ ಸಲಹೆಗಾರರನ್ನು ಸಂಪರ್ಕಿಸಿ.

ಈ ಯೋಜನೆಯ ಇನ್ನೊಂದು ಮುಖ: ಎಚ್ಚರಿಕೆಗಳು

ನಾನು ಈ ಯೋಜನೆಯ ಪರವಾಗಿ ಬರೆಯುತ್ತಿದ್ದೇನೆ ನಿಜ. ಆದರೆ ನಿಮಗೆ ಪೂರ್ಣ ಚಿತ್ರ ಕೊಡುವುದು ನನ್ನ ಜವಾಬ್ದಾರಿ. ಇದರ ಕೆಲವು ಮಿತಿಗಳನ್ನೂ ತಿಳಿದುಕೊಳ್ಳಿ:

1. ಹಣದುಬ್ಬರದ ಪರಿಣಾಮ. ₹5,000 ಪಿಂಚಣಿ ಇಂದಿನ ದಿನದಲ್ಲಿ ಒಂದು ಮಟ್ಟದ ಆಧಾರ. ಆದರೆ ನೀವು 18ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಸೇರಿದರೆ ಆ ಪಿಂಚಣಿ ಸಿಗುವುದು 42 ವರ್ಷದ ನಂತರ. ಅಷ್ಟರಲ್ಲಿ ಬೆಲೆಗಳು ಹಲವು ಪಟ್ಟು ಹೆಚ್ಚಾಗಿರುತ್ತವೆ. ಹಾಗಾಗಿ APYಯನ್ನು ನಿಮ್ಮ ನಿವೃತ್ತಿ ಯೋಜನೆಯ ಒಂದು ಅಡಿಪಾಯವಾಗಿ ನೋಡಿ, ಒಂದೇ ಆಧಾರವಾಗಿ ಅಲ್ಲ. ಸಾಧ್ಯವಾದರೆ ಬೇರೆ ಉಳಿತಾಯ ಮತ್ತು ಹೂಡಿಕೆಗಳನ್ನೂ ಜೊತೆಗೆ ಮಾಡಿ.

2. ಬಹುತೇಕರು ಕನಿಷ್ಠ ಪಿಂಚಣಿ ಆರಿಸುತ್ತಾರೆ. ಸುಮಾರು 87% ಜನ ₹1,000 ಪಿಂಚಣಿ ಆರಿಸಿದ್ದಾರೆ. ಇದರಿಂದ ಕಂತು ಕಡಿಮೆ ಎಂಬುದು ನಿಜ, ಆದರೆ ₹1,000 ಪಿಂಚಣಿ ಇಂದಿನ ದಿನಗಳಲ್ಲೇ ಒಂದು ತಿಂಗಳ ಮನೆಯ ಖರ್ಚಿಗೆ ಸಾಕಾಗುವುದಿಲ್ಲ. ನಿಮ್ಮ ಶಕ್ತಿಗೆ ತಕ್ಕಂತೆ ಸ್ವಲ್ಪ ಹೆಚ್ಚಿನ ಪಿಂಚಣಿ ಆರಿಸುವುದು ಒಳ್ಳೆಯದು. ಕೇಂದ್ರ ಸರ್ಕಾರ ಮತ್ತು PFRDA ಹೆಚ್ಚಿನ ಖಾತರಿ ಪಿಂಚಣಿ ಆಯ್ಕೆಗಳ ಬಗ್ಗೆ ಚರ್ಚಿಸುತ್ತಿವೆ ಎಂದು ವರದಿಗಳಿವೆ. ಆದರೆ ಇದು ಇನ್ನೂ ಅಂತಿಮವಾಗಿಲ್ಲ.

3. ಅರ್ಧದಷ್ಟು ಜನ ಮಧ್ಯದಲ್ಲಿ ನಿಲ್ಲಿಸುತ್ತಾರೆ. persistency ಸುಮಾರು 50% ಎಂದರೆ ಸೇರಿದವರಲ್ಲಿ ಅರ್ಧದಷ್ಟು ಜನ ಕಂತು ಸರಿಯಾಗಿ ಮುಂದುವರಿಸಿಲ್ಲ. ಇದಕ್ಕೆ ಮುಖ್ಯ ಕಾರಣ ಖಾತೆಯಲ್ಲಿ ಹಣ ಇಲ್ಲದಿರುವುದು ಮತ್ತು ಬ್ಯಾಂಕ್ ಖಾತೆ ಬದಲಾಯಿಸುವುದು.

4. ಪಿಂಚಣಿ ತೆರಿಗೆಗೆ ಒಳಪಡಬಹುದು. ಪಿಂಚಣಿ ರೂಪದಲ್ಲಿ ಬರುವ ಆದಾಯಕ್ಕೆ ನಿಮ್ಮ ಆದಾಯ ಸ್ಲ್ಯಾಬ್ ಪ್ರಕಾರ ತೆರಿಗೆ ಅನ್ವಯವಾಗಬಹುದು. ಆ ಕಾಲದ ನಿಯಮಗಳನ್ನು ಆಗ ಪರಿಶೀಲಿಸಿ.

ಈ ಎಚ್ಚರಿಕೆಗಳ ಅರ್ಥ ಯೋಜನೆ ಬೇಡ ಎಂದಲ್ಲ. ಬದಲಾಗಿ ಗೊತ್ತಿದ್ದು ಸೇರಿ, ನಿಯಮಿತವಾಗಿ ಮುಂದುವರಿಸಿ ಎಂಬುದೇ ನನ್ನ ಮಾತು.

ಈ ತಪ್ಪುಗಳನ್ನು ಮಾಡಬೇಡಿ

  1. ಖಾತೆಯಲ್ಲಿ ಬ್ಯಾಲೆನ್ಸ್ ಇಡದಿರುವುದು. ಇದೇ ಅತಿ ದೊಡ್ಡ ತಪ್ಪು. ದಂಡ ಬರುತ್ತದೆ, ದೀರ್ಘಕಾಲ ಮುಂದುವರಿದರೆ ಖಾತೆಯೇ ಮುಚ್ಚಿಹೋಗುತ್ತದೆ.
  2. ತಪ್ಪು ಜನ್ಮ ದಿನಾಂಕ ಬರೆಯುವುದು. ಇದರಿಂದ ಕಂತು ಲೆಕ್ಕ ತಪ್ಪುತ್ತದೆ ಮತ್ತು ಮುಂದೆ ತಿದ್ದುಪಡಿ ಕಷ್ಟ. ಆಧಾರ್ ಕಾರ್ಡ್‌ನಲ್ಲಿರುವಂತೆಯೇ ಬರೆಯಿರಿ.
  3. ನಾಮಿನಿ ವಿವರ ಖಾಲಿ ಬಿಡುವುದು ಅಥವಾ ಹಳೆಯದನ್ನೇ ಇಟ್ಟುಕೊಳ್ಳುವುದು. ಮದುವೆ, ಮಕ್ಕಳು, ಕುಟುಂಬದ ಬದಲಾವಣೆಗಳಾದಾಗ ನಾಮಿನಿ ವಿವರ ನವೀಕರಿಸಿ.
  4. ಆಟೋ-ಡೆಬಿಟ್ ನಿಲ್ಲಿಸುವುದು ಅಥವಾ ಖಾತೆ ಬದಲಾಯಿಸಿ ಹೊಸ ಖಾತೆ ವಿವರ ಕೊಡದಿರುವುದು. ಬ್ಯಾಂಕ್ ಅಥವಾ ಖಾತೆ ಬದಲಾದರೆ ಶಾಖೆಗೆ ತಿಳಿಸಿ ಹೊಸ ಖಾತೆಗೆ ಆಟೋ-ಡೆಬಿಟ್ ಸೆಟ್ ಮಾಡಿಸಿ.
  5. ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಬದಲಾದಾಗ ಅಪ್‌ಡೇಟ್ ಮಾಡದಿರುವುದು. ಇದರಿಂದ SMS ಎಚ್ಚರಿಕೆಗಳು ಬರುವುದಿಲ್ಲ.
  6. ಶಕ್ತಿಗೆ ಮೀರಿದ ಪಿಂಚಣಿ ಆರಿಸುವುದು. ತಿಂಗಳಿಗೆ ₹1,454 ಕಟ್ಟುವುದು ಕಷ್ಟವಾದರೆ ಕೆಲವು ತಿಂಗಳ ನಂತರ ಕಂತು ತಪ್ಪುತ್ತದೆ. ನೀವು ದೀರ್ಘಕಾಲ ನಿಭಾಯಿಸಬಲ್ಲ ಮೊತ್ತವನ್ನೇ ಆರಿಸಿ.
  7. ಏಜೆಂಟ್‌ಗಳ ಮಾತಿಗೆ ಮರುಳಾಗುವುದು. ನೋಂದಣಿಗೆ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕ ಕೊಡಬೇಕಿಲ್ಲ.

ಯೋಜನೆಯಿಂದ ಹೆಚ್ಚು ಲಾಭ ಪಡೆಯಲು ಕೆಲವು ಸಲಹೆಗಳು

  • ಬೇಗ ಸೇರಿ. ಮೇಲಿನ ಚಾರ್ಟ್ ನೋಡಿದರೆ ಅರ್ಥವಾಗುತ್ತದೆ. 18ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ₹210, 40ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ₹1,454. ಒಂದೇ ಪಿಂಚಣಿ, ಆದರೆ ಕಂತಿನಲ್ಲಿ ಏಳು ಪಟ್ಟು ವ್ಯತ್ಯಾಸ.
  • ನಿಮ್ಮ ಶಕ್ತಿಗೆ ತಕ್ಕಂತೆ ಹೆಚ್ಚು ಪಿಂಚಣಿ ಆರಿಸಿ. ಕಂತು ಹೆಚ್ಚಿದರೂ, ವಯಸ್ಸಾದಾಗ ಸಿಗುವ ಸುರಕ್ಷೆ ಹೆಚ್ಚು.
  • ಆದಾಯಕ್ಕೆ ತಕ್ಕ ಕಂತಿನ ಅವಧಿ ಆರಿಸಿ. ರೈತರು ಮತ್ತು ಕಾಲಿಕ ಆದಾಯ ಇರುವವರು ತ್ರೈಮಾಸಿಕ ಅಥವಾ ಅರ್ಧವಾರ್ಷಿಕ ಕಂತು ಆರಿಸಿಕೊಳ್ಳಬಹುದು.
  • ಸಂಗಾತಿಯ ಹೆಸರಲ್ಲೂ ಖಾತೆ ತೆರೆಯಿರಿ. ಇಬ್ಬರ ಪಿಂಚಣಿ ಸೇರಿ ಕುಟುಂಬದ ಆದಾಯ ದ್ವಿಗುಣವಾಗುತ್ತದೆ.
  • ವರ್ಷಕ್ಕೊಮ್ಮೆ ಖಾತೆ ಪರಿಶೀಲಿಸಿ. ಕಂತುಗಳು ಸರಿಯಾಗಿ ಕಡಿತವಾಗಿವೆಯಾ, ನಾಮಿನಿ ವಿವರ ಸರಿ ಇದೆಯಾ, ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಸರಿ ಇದೆಯಾ ಎಂದು ನೋಡಿಕೊಳ್ಳಿ.
  • ಪಿಂಚಣಿ ಸಂಗಾತಿಯೊಂದಿಗೆ ಚರ್ಚಿಸಿ. ಕುಟುಂಬದ ಎಲ್ಲರಿಗೂ ಈ ಖಾತೆಯ ಬಗ್ಗೆ ಮತ್ತು PRAN ಸಂಖ್ಯೆಯ ಬಗ್ಗೆ ತಿಳಿದಿರಲಿ.

ಕೊನೆಯ ಮಾತು

ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆ ಒಂದು ದೀರ್ಘಾವಧಿಯ ಭದ್ರತಾ ಯೋಜನೆ. “ಇಂದು ಬೇಡ, ನಾಳೆ ನೋಡೋಣ” ಎಂದು ಮುಂದೂಡುವುದೇ ಇಲ್ಲಿ ಅತಿ ದೊಡ್ಡ ತಪ್ಪು. ಯಾಕೆಂದರೆ ವಯಸ್ಸು ಒಂದು ವರ್ಷ ಹೆಚ್ಚಾದಂತೆ ನಿಮ್ಮ ಕಂತು ಕೂಡ ಹೆಚ್ಚಾಗುತ್ತದೆ. ನಿಮ್ಮ ವಯಸ್ಸು 18 ರಿಂದ 30ರ ನಡುವೆ ಇದ್ದರೆ, ನಿಮ್ಮ ಬಳಿ ಇರುವ ಅತಿ ದೊಡ್ಡ ಬಂಡವಾಳವೇ “ಸಮಯ”. ಸಣ್ಣ ಮೊತ್ತದಿಂದಲೇ ಶುರು ಮಾಡಿ, ಸಾಧ್ಯವಾದರೆ ಹೆಚ್ಚಿನ ಪಿಂಚಣಿ ಆರಿಸಿ. ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಯಾವಾಗಲೂ ಸಾಕಷ್ಟು ಬ್ಯಾಲೆನ್ಸ್ ಇಟ್ಟುಕೊಳ್ಳಿ, ಆಗ ಆಟೋ-ಡೆಬಿಟ್ ಯಾವುದೇ ತೊಂದರೆ ಇಲ್ಲದೆ ನಡೆಯುತ್ತದೆ.

ಇಂದು ನೀವು ತೆಗೆದುಕೊಳ್ಳುವ ಈ ಒಂದು ಚಿಕ್ಕ ನಿರ್ಧಾರ, ನಿಮ್ಮ ವೃದ್ಧಾಪ್ಯದಲ್ಲಿ ಯಾರ ಮೇಲೂ ಅವಲಂಬಿತರಾಗದೆ ಗೌರವದಿಂದ ಬದುಕಲು ನಿಮಗೆ ಶಕ್ತಿ ಕೊಡುತ್ತದೆ. ಈ ಮಾಹಿತಿ ನಿಮಗೆ ಉಪಯುಕ್ತವಾಗಿದ್ದರೆ, ಪಿಂಚಣಿ ಯೋಜನೆ ಇಲ್ಲದ ನಿಮ್ಮ ಸ್ನೇಹಿತರು, ಸಂಬಂಧಿಕರು ಮತ್ತು ಕುಟುಂಬದವರಿಗೆ ಶೇರ್ ಮಾಡಿ. ಇನ್ನಷ್ಟು ಸರ್ಕಾರಿ ಯೋಜನೆಗಳ ಮಾಹಿತಿಗಾಗಿ Janasevainfo.com ನೋಡುತ್ತಿರಿ.

ಇದನ್ನು ಓದಿ:-PM Matru Vandana Yojana 2026: ಅರ್ಹತೆ, ದಾಖಲೆಗಳು ಮತ್ತು ಅರ್ಜಿ ವಿಧಾನ

Atal Pension Yojana 2026-ಪದೇ ಪದೇ ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು (FAQs)

1. ಅಟಲ್ ಪೆನ್ಷನ್ ಯೋಜನೆಗೆ ಯಾರು ಅರ್ಜಿ ಹಾಕಬಹುದು?

  • 18 ರಿಂದ 40 ವರ್ಷದೊಳಗಿನ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಂಚೆ ಖಾತೆ ಹೊಂದಿರುವ ಭಾರತೀಯ ನಾಗರಿಕರು. ಆದರೆ ಅಕ್ಟೋಬರ್ 1, 2022ರಿಂದ ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿಸುತ್ತಿರುವವರು ಅಥವಾ ಹಿಂದೆ ಪಾವತಿಸಿದವರು ಹೊಸದಾಗಿ ಸೇರುವಂತಿಲ್ಲ.

2. ತಿಂಗಳಿಗೆ ಎಷ್ಟು ಪಿಂಚಣಿ ಸಿಗುತ್ತದೆ?

  • ನೀವು ಆಯ್ಕೆ ಮಾಡುವ ಪ್ಲಾನ್ ಪ್ರಕಾರ ₹1,000, ₹2,000, ₹3,000, ₹4,000 ಅಥವಾ ₹5,000 ಖಚಿತ ಮಾಸಿಕ ಪಿಂಚಣಿ 60 ವರ್ಷದ ನಂತರ ಸಿಗುತ್ತದೆ.

3. ಸೇರಲು ಕನಿಷ್ಠ ಮತ್ತು ಗರಿಷ್ಠ ವಯಸ್ಸು ಎಷ್ಟು?

  • ಕನಿಷ್ಠ 18, ಗರಿಷ್ಠ 40 ವರ್ಷ.

4. ನನಗೆ 35 ವರ್ಷ. ಈಗ ಸೇರಬಹುದೇ? ಕಂತು ಎಷ್ಟು?

  • ಹೌದು, ಸೇರಬಹುದು. ಆದರೆ 25 ವರ್ಷ ಕಂತು ಕಟ್ಟಬೇಕು. 35ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ₹1,000 ಪಿಂಚಣಿಗೆ ತಿಂಗಳಿಗೆ ₹181, ₹5,000 ಪಿಂಚಣಿಗೆ ₹902 ಕಂತು ಆಗುತ್ತದೆ.

5. APYಯಲ್ಲಿ ಹೂಡಿಕೆ ಸುರಕ್ಷಿತವೇ?

  • ಇದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಗ್ಯಾರಂಟಿ ಇರುವ ಕನಿಷ್ಠ ಪಿಂಚಣಿ ಯೋಜನೆಯಾಗಿದ್ದು PFRDA ಮೂಲಕ ನಿರ್ವಹಿಸಲಾಗುತ್ತದೆ. ಹೂಡಿಕೆಯಲ್ಲಿ ಕೊರತೆ ಬಂದರೆ ಸರ್ಕಾರ ತುಂಬುತ್ತದೆ. ಆದರೆ ಪಿಂಚಣಿ ಮೊತ್ತ ನಿಗದಿತ ಆಗಿರುವುದರಿಂದ ಹಣದುಬ್ಬರದಿಂದ ಅದರ ಮೌಲ್ಯ ಕಡಿಮೆಯಾಗಬಹುದು.

6. 60 ವರ್ಷದ ಮೊದಲು ಹಣ ತೆಗೆಯಬಹುದೇ?

  • ಸಾಮಾನ್ಯವಾಗಿ ಇಲ್ಲ. ಮರಣ ಅಥವಾ ಗಂಭೀರ ಕಾಯಿಲೆಯ ಸಂದರ್ಭದಲ್ಲಿ ಅವಕಾಶ ಇದೆ. ಸ್ವಯಂ ನಿರ್ಗಮನದಲ್ಲಿ ನೀವು ಕಟ್ಟಿದ ಕಂತು ಮತ್ತು ಅದರ ಮೇಲಿನ ಬಡ್ಡಿ ಮಾತ್ರ ಸಿಗುತ್ತದೆ.

7. ಆಟೋ-ಡೆಬಿಟ್ ವಿಫಲವಾದರೆ ಏನಾಗುತ್ತದೆ?

  • ಪ್ರತಿ ₹100 ಕಂತಿಗೆ ತಿಂಗಳಿಗೆ ₹1 ದಂಡ ಬೀಳುತ್ತದೆ. 6 ತಿಂಗಳು ಕಟ್ಟದಿದ್ದರೆ ಖಾತೆ ಫ್ರೀಜ್, 12 ತಿಂಗಳಿಗೆ ನಿಷ್ಕ್ರಿಯ, 24 ತಿಂಗಳಿಗೆ ಮುಚ್ಚಲ್ಪಡುತ್ತದೆ.

8. ನಾಮಿನಿ ಹಾಕುವುದು ಕಡ್ಡಾಯವೇ?

  • ಹೌದು, ನಾಮಿನಿ ವಿವರ ನೀಡಬೇಕು. ಚಂದಾದಾರ ಮತ್ತು ಸಂಗಾತಿ ಇಬ್ಬರ ನಂತರ ಸಂಗ್ರಹಿತ ಮೊತ್ತ ನಾಮಿನಿಗೆ ಹೋಗುತ್ತದೆ.

9. ಕೆಲಸ ಬದಲಾಯಿಸಿದರೆ ಅಥವಾ ಊರು ಬದಲಾಯಿಸಿದರೆ APY ಮುಂದುವರಿಸಬಹುದೇ?

  • ಹೌದು. ಇದು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜೋಡಿತವಾಗಿದೆ. ಖಾತೆ ಸಕ್ರಿಯವಾಗಿದ್ದು ಆಟೋ-ಡೆಬಿಟ್ ನಡೆಯುತ್ತಿದ್ದರೆ ಯಾವ ಊರಿನಲ್ಲಿದ್ದರೂ ಮುಂದುವರಿಸಬಹುದು. ಬ್ಯಾಂಕ್ ಖಾತೆ ಬದಲಾಯಿಸಿದರೆ ಮಾತ್ರ ಶಾಖೆಗೆ ತಿಳಿಸಿ.

10. ಆನ್‌ಲೈನ್‌ನಲ್ಲಿ ಅರ್ಜಿ ಹಾಕಬಹುದೇ?

  • ಹೌದು, ಹೆಚ್ಚಿನ ಬ್ಯಾಂಕ್‌ಗಳ ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಥವಾ ಮೊಬೈಲ್ ಬ್ಯಾಂಕಿಂಗ್‌ನಲ್ಲಿ ಈ ಸೌಲಭ್ಯ ಇದೆ. ಇಲ್ಲದಿದ್ದರೆ ಶಾಖೆಗೆ ಹೋಗಿ.

ಸೂಚನೆ: ಈ ಲೇಖನ ಮಾಹಿತಿಗಾಗಿ ಮಾತ್ರ. ಇದು ಹಣಕಾಸು ಸಲಹೆಯಲ್ಲ. ಹೂಡಿಕೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ಅಧಿಕೃತ ಮೂಲಗಳಲ್ಲಿ ಪರಿಶೀಲಿಸಿ. Janasevainfo.com ಸರ್ಕಾರಿ ಸಂಸ್ಥೆಯಲ್ಲ.

WhatsApp Group Join Now
Telegram Group Join Now