

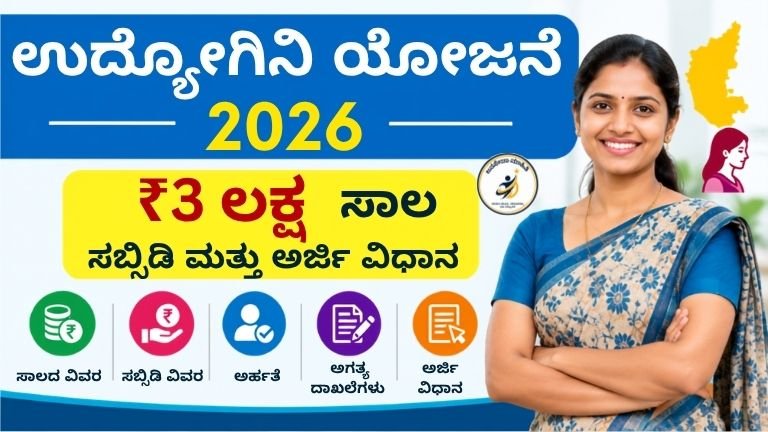
Udyogini Yojana 2026: ಮಹಿಳೆಯರಿಗೆ ₹3 ಲಕ್ಷ ಸಬ್ಸಿಡಿ ಸಾಲ – ಸ್ವಂತ ಉದ್ಯಮಕ್ಕೆ ಸರ್ಕಾರದ ಸಂಪೂರ್ಣ ಬೆಂಬಲ.
ಮನೆಯಲ್ಲಿ ಕುಳಿತು ಸಂಸಾರ ನಿಭಾಯಿಸುತ್ತಲೇ ಸ್ವಂತ ಆದಾಯ ಗಳಿಸಬೇಕು ಎಂಬ ಆಸೆ ಇಂದು ಕರ್ನಾಟಕದ ಲಕ್ಷಾಂತರ ಮಹಿಳೆಯರಲ್ಲಿ ಇದೆ. ಆದರೆ ವ್ಯವಹಾರ ಆರಂಭಿಸಬೇಕೆಂದರೆ ಬಂಡವಾಳ ಬೇಕು, ಬಂಡವಾಳಕ್ಕಾಗಿ ಬ್ಯಾಂಕಿಗೆ ಹೋದರೆ ಜಾಮೀನು (collateral) ಕೇಳುತ್ತಾರೆ, ಜಾಮೀನು ಇಲ್ಲದಿದ್ದರೆ ಖಾಸಗಿ ಲೇವಾದೇವಿಗಾರರ ಬಳಿ ಅಧಿಕ ಬಡ್ಡಿಗೆ ಸಾಲ ಪಡೆಯಬೇಕಾದ ಅನಿವಾರ್ಯತೆ ಸೃಷ್ಟಿಯಾಗುತ್ತದೆ. ಇಂತಹ ಸಮಸ್ಯೆಗಳಿಗೆ ಪರಿಹಾರವಾಗಿ ಕರ್ನಾಟಕ ಸರ್ಕಾರ ಪರಿಚಯಿಸಿರುವ ಯೋಜನೆಯೇ ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ (Udyogini Yojana).
ಈ ಯೋಜನೆಯನ್ನು ಕರ್ನಾಟಕ ರಾಜ್ಯ ಮಹಿಳಾ ಅಭಿವೃದ್ಧಿ ನಿಗಮ (Karnataka State Women’s Development Corporation – KSWDC) ಜಾರಿಗೊಳಿಸುತ್ತಿದ್ದು, ಇದು ಹೊಸದೇನಲ್ಲ – 1997-98ರಲ್ಲಿ ಆರಂಭವಾಗಿ, 2004-05ರಲ್ಲಿ ಪರಿಷ್ಕರಣೆಗೊಂಡ ಹಳೆಯ ಮತ್ತು ವಿಶ್ವಾಸಾರ್ಹ ಯೋಜನೆ. ಇಷ್ಟು ವರ್ಷಗಳಿಂದ ಸಾವಿರಾರು ಮಹಿಳೆಯರು ಈ ಯೋಜನೆಯ ಸಹಾಯದಿಂದ ಸ್ವಂತ ಉದ್ಯಮ ಕಟ್ಟಿಕೊಂಡಿದ್ದಾರೆ ಎಂಬುದೇ ಇದರ ವಿಶ್ವಾಸಾರ್ಹತೆಗೆ ಸಾಕ್ಷಿ.
2026ರಲ್ಲಿ ಈ ಯೋಜನೆಯ ಬಗ್ಗೆ ಮತ್ತೆ ಚರ್ಚೆ ಜೋರಾಗಿದೆ, ಏಕೆಂದರೆ ಗ್ರಾಮೀಣ ಮತ್ತು ಅರೆ ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ಮಹಿಳಾ ಸ್ವಾವಲಂಬನೆಗೆ ಸರ್ಕಾರ ಹೆಚ್ಚಿನ ಒತ್ತು ನೀಡುತ್ತಿದೆ. ಈ ಲೇಖನದಲ್ಲಿ ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಎಂದರೇನು, ಯಾರಿಗೆ ಅರ್ಹತೆ ಇದೆ, ಎಷ್ಟು ಸಬ್ಸಿಡಿ ಸಿಗುತ್ತದೆ, ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು, ಮತ್ತು ಅರ್ಜಿ ಹೇಗೆ ಹಾಕಬೇಕು ಎಂಬುದನ್ನು ಹಂತ ಹಂತವಾಗಿ ವಿವರಿಸಲಾಗಿದೆ.
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಎಂದರೇನು?
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಎಂಬುದು ಕರ್ನಾಟಕ ಸರ್ಕಾರದ ಸ್ವಯಂ ಉದ್ಯೋಗ ಬೆಂಬಲ ಕಾರ್ಯಕ್ರಮವಾಗಿದ್ದು, ಮಹಿಳೆಯರಿಗೆ ಜಾಮೀನುರಹಿತ (collateral-free), ಸಬ್ಸಿಡಿ ಸಹಿತ ಸಾಲವನ್ನು ಜಿಲ್ಲಾ ಸಹಕಾರಿ ಬ್ಯಾಂಕುಗಳು, ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕುಗಳು, ಪ್ರಾದೇಶಿಕ ಗ್ರಾಮೀಣ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಕರ್ನಾಟಕ ರಾಜ್ಯ ಹಣಕಾಸು ನಿಗಮ (KSFC) ಮೂಲಕ ಒದಗಿಸುತ್ತದೆ.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಮುಖ್ಯ ಅಂಶವೆಂದರೆ – ಇದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಯೋಜನೆಯಲ್ಲ, ಬದಲಿಗೆ ಸಂಪೂರ್ಣವಾಗಿ ಕರ್ನಾಟಕ ರಾಜ್ಯ ಸರ್ಕಾರದ ಯೋಜನೆ. ಹಾಗಾಗಿ ಇದರ ಪ್ರಯೋಜನ ಕರ್ನಾಟಕದ ಖಾಯಂ ನಿವಾಸಿ ಮಹಿಳೆಯರಿಗೆ ಮಾತ್ರ ಸಿಗುತ್ತದೆ. ಬೇರೆ ರಾಜ್ಯದಲ್ಲಿ ವಾಸಿಸುವ ಮಹಿಳೆಯರು ತಮ್ಮ ರಾಜ್ಯದ ಮಹಿಳಾ ಅಭಿವೃದ್ಧಿ ನಿಗಮದ ಪ್ರತ್ಯೇಕ ಯೋಜನೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕಾಗುತ್ತದೆ.
ಸಾಲದ ಮೊತ್ತವನ್ನು ನೇರವಾಗಿ ಫಲಾನುಭವಿ ಮಹಿಳೆಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಅಥವಾ ಯಂತ್ರೋಪಕರಣ/ಸಾಮಗ್ರಿ ಖರೀದಿಸುವ ಪೂರೈಕೆದಾರರ ಖಾತೆಗೆ ವರ್ಗಾಯಿಸಲಾಗುತ್ತದೆ. ಸಬ್ಸಿಡಿ ಮೊತ್ತವನ್ನು ಸರ್ಕಾರ ನೇರವಾಗಿ ಬ್ಯಾಂಕಿಗೆ ಪಾವತಿಸುತ್ತದೆ, ಉಳಿದ ಮೊತ್ತವನ್ನು ಮಾತ್ರ ಫಲಾನುಭವಿ ಬಡ್ಡಿ ಸಮೇತ ಮರುಪಾವತಿ ಮಾಡಬೇಕಾಗುತ್ತದೆ.
ಗಮನಿಸಿ: ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯಡಿ ಸಾಮಾನ್ಯವಾಗಿ ಬ್ಯಾಂಕುಗಳು ವಿಧಿಸುವ ಬಡ್ಡಿದರ ಸುಮಾರು 6% ರಷ್ಟು ಇರುತ್ತದೆ, ಇದು ಸಾಮಾನ್ಯ ವ್ಯವಹಾರ ಸಾಲಗಳಿಗಿಂತ ಬಹಳ ಕಡಿಮೆ. ಆದರೆ ಬ್ಯಾಂಕಿನಿಂದ ಬ್ಯಾಂಕಿಗೆ ಬಡ್ಡಿದರದಲ್ಲಿ ಸ್ವಲ್ಪ ವ್ಯತ್ಯಾಸ ಇರಬಹುದು, ಹಾಗಾಗಿ ಅರ್ಜಿ ಹಾಕುವ ಮೊದಲು ನಿಮ್ಮ ಹತ್ತಿರದ ಬ್ಯಾಂಕಿನಲ್ಲಿ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಇದನ್ನು ಓದಿ:-ರೈತರಿಗೆ ಭರ್ಜರಿ ಸಿಹಿಸುದ್ದಿ! ಗಂಗಾ ಕಲ್ಯಾಣ ಯೋಜನೆ 2026ರಲ್ಲಿ ಬೋರ್ವೆಲ್ ಸಬ್ಸಿಡಿ ₹4 ಲಕ್ಷವರೆಗೆ ಹೆಚ್ಚಳ. ಅರ್ಜಿ ಹಾಕಲು ಬೇಕಾದ 7 ದಾಖಲೆಗಳ ಮಾಹಿತಿ ಇಲ್ಲಿ ನೋಡಿ.
ಯೋಜನೆಯ ಸಂಕ್ಷಿಪ್ತ ಮಾಹಿತಿ
ವಿವರ |
ಮಾಹಿತಿ |
ಯೋಜನೆಯ ಹೆಸರು |
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ (Udyogini Yojana) |
ಜಾರಿಗೊಳಿಸುವ ಸಂಸ್ಥೆ |
ಕರ್ನಾಟಕ ರಾಜ್ಯ ಮಹಿಳಾ ಅಭಿವೃದ್ಧಿ ನಿಗಮ (KSWDC) |
ಫಲಾನುಭವಿಗಳು |
ಕರ್ನಾಟಕ ರಾಜ್ಯದ ಮಹಿಳೆಯರು (18-55 ವರ್ಷ) |
ಗರಿಷ್ಠ ಸಾಲ |
₹3,00,000 |
ಸಬ್ಸಿಡಿ |
30% (ಸಾಮಾನ್ಯ ವರ್ಗ) / 50% (SC/ST) |
ಜಾಮೀನು |
ಅಗತ್ಯವಿಲ್ಲ (Collateral-free) |
ಅರ್ಜಿ ವಿಧಾನ |
ಬ್ಯಾಂಕ್ ಮೂಲಕ ಆಫ್ಲೈನ್ / ಕೆಲವೆಡೆ ಆನ್ಲೈನ್ |
ಅಧಿಕೃತ ಸಂಸ್ಥೆ |
KSWDC ಜಿಲ್ಲಾ ಕಚೇರಿ / CDPO |
ಬಡ್ಡಿದರ |
ಸುಮಾರು 6% (ಬ್ಯಾಂಕ್ ಆಧರಿಸಿ ಬದಲಾಗಬಹುದು) |
ಆರಂಭಿಸಿದ ವರ್ಷ |
1997-98 (2004-05ರಲ್ಲಿ ಪರಿಷ್ಕರಣೆ) |
ಯೋಜನೆಯ ಮುಖ್ಯ ಉದ್ದೇಶಗಳು
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯ ಹಿಂದಿನ ಆಲೋಚನೆ ಕೇವಲ ಸಾಲ ನೀಡುವುದಷ್ಟೇ ಅಲ್ಲ, ಬದಲಿಗೆ ಮಹಿಳೆಯರನ್ನು ಆರ್ಥಿಕವಾಗಿ ಸ್ವತಂತ್ರಗೊಳಿಸುವುದು. ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ಗುರಿಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
- ಆರ್ಥಿಕ ಸಬಲೀಕರಣ: ಮಹಿಳೆಯರು ಸ್ವಂತ ಆದಾಯ ಗಳಿಸಿ ಕುಟುಂಬದ ಆರ್ಥಿಕ ನಿರ್ಧಾರಗಳಲ್ಲಿ ಭಾಗಿಯಾಗುವಂತೆ ಮಾಡುವುದು.
- ಖಾಸಗಿ ಸಾಲದಾತರಿಂದ ಮುಕ್ತಿ: ಅಧಿಕ ಬಡ್ಡಿಯ ಖಾಸಗಿ ಲೇವಾದೇವಿಯ ಬದಲು ಔಪಚಾರಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯ ಮೂಲಕ ಸಾಲ ಸಿಗುವಂತೆ ಮಾಡುವುದು.
- ಸ್ವಯಂ ಉದ್ಯೋಗ ಸೃಷ್ಟಿ: ಗ್ರಾಮೀಣ ಮತ್ತು ನಗರ ಪ್ರದೇಶದ ಮಹಿಳೆಯರಿಗೆ ಸಣ್ಣ ಪ್ರಮಾಣದ ಉದ್ಯಮ ಆರಂಭಿಸಲು ಪ್ರೋತ್ಸಾಹ ನೀಡುವುದು.
- ಬಡ ಮತ್ತು ಹಿಂದುಳಿದ ಮಹಿಳೆಯರಿಗೆ ಆದ್ಯತೆ: ವಿಧವೆಯರು, ಅಂಗವಿಕಲ ಮಹಿಳೆಯರು, ಅತಿ ಬಡ ಕುಟುಂಬದ ಮಹಿಳೆಯರಿಗೆ ವಿಶೇಷ ಆದ್ಯತೆ.
- ಕೌಶಲ್ಯ ಅಭಿವೃದ್ಧಿ: ಸಾಲದ ಜೊತೆಗೆ EDP (Entrepreneurship Development Programme) ತರಬೇತಿಯ ಮೂಲಕ ವ್ಯವಹಾರ ನಿರ್ವಹಣಾ ಕೌಶಲ್ಯ ಕಲಿಸುವುದು.
ಸಾಲ ಮತ್ತು ಸಬ್ಸಿಡಿ – ಸಂಪೂರ್ಣ ವಿವರ
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯ ಅತಿ ದೊಡ್ಡ ಆಕರ್ಷಣೆ ಎಂದರೆ ಇದರ ಸಬ್ಸಿಡಿ ರಚನೆ. ವರ್ಗ ಆಧಾರದ ಮೇಲೆ ಸಬ್ಸಿಡಿ ಪ್ರಮಾಣ ಬದಲಾಗುತ್ತದೆ:
ವರ್ಗ |
ಗರಿಷ್ಠ ಸಾಲ |
ಸಬ್ಸಿಡಿ |
ವಾರ್ಷಿಕ ಆದಾಯ ಮಿತಿ |
ಸಾಮಾನ್ಯ ವರ್ಗ |
₹3,00,000 |
30% (ಗರಿಷ್ಠ ₹90,000) |
₹1.5 ಲಕ್ಷ ಒಳಗೆ |
SC/ST ವರ್ಗ |
₹3,00,000 |
50% |
₹2 ಲಕ್ಷ ಒಳಗೆ |
ವಿಧವೆಯರು / ಅಂಗವಿಕಲ ಮಹಿಳೆಯರು |
₹3,00,000 |
ವರ್ಗಕ್ಕೆ ಅನುಗುಣವಾಗಿ 30%-50% |
ಆದಾಯ ಮಿತಿ ಅನ್ವಯಿಸುವುದಿಲ್ಲ |
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವಿಷಯ ಗಮನಿಸಬೇಕು – ಸಬ್ಸಿಡಿ ಮೊತ್ತವನ್ನು ಫಲಾನುಭವಿಗೆ ನಗದು ರೂಪದಲ್ಲಿ ಕೊಡುವುದಿಲ್ಲ. ಬದಲಿಗೆ ಸರ್ಕಾರ ಈ ಮೊತ್ತವನ್ನು ನೇರವಾಗಿ ಸಂಬಂಧಪಟ್ಟ ಬ್ಯಾಂಕಿಗೆ ಪಾವತಿಸುತ್ತದೆ. ಇದರಿಂದ ಫಲಾನುಭವಿಯ ಮೇಲಿನ ಸಾಲದ ಹೊರೆ ಗಣನೀಯವಾಗಿ ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಸಾಮಾನ್ಯ ವರ್ಗದ ಮಹಿಳೆಯೊಬ್ಬರು ₹3 ಲಕ್ಷ ಸಾಲ ಪಡೆದರೆ, ₹90,000 ಸಬ್ಸಿಡಿ ಕಳೆದು ಉಳಿದ ₹2,10,000 ಮೊತ್ತವನ್ನು ಮಾತ್ರ ಬಡ್ಡಿ ಸಮೇತ ಮರುಪಾವತಿ ಮಾಡಬೇಕಾಗುತ್ತದೆ.
ವಿಶೇಷ ಸೌಲಭ್ಯ: ವಿಧವೆಯರು ಮತ್ತು ಅಂಗವಿಕಲ ಮಹಿಳೆಯರಿಗೆ ಆದಾಯ ಮಿತಿಯ ನಿಯಮ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ಜೊತೆಗೆ, ಅತಿ ಬಡ, ವಿಧವೆ, ನಿರ್ಗತಿಕ ಹಾಗೂ ಅಂಗವಿಕಲ ಮಹಿಳೆಯರಿಗೆ ಆಯ್ಕೆ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಆದ್ಯತೆ ನೀಡಲಾಗುತ್ತದೆ.
ಅರ್ಹತೆ (Eligibility Criteria)
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಗೆ ಅರ್ಜಿ ಹಾಕುವ ಮೊದಲು ಈ ಕೆಳಗಿನ ಅರ್ಹತಾ ಮಾನದಂಡಗಳನ್ನು ಪೂರೈಸಬೇಕು:
- ಅರ್ಜಿದಾರೆ ಕರ್ನಾಟಕ ರಾಜ್ಯದ ಖಾಯಂ ನಿವಾಸಿ ಮಹಿಳೆ ಆಗಿರಬೇಕು.
- ವಯಸ್ಸು 18 ರಿಂದ 55 ವರ್ಷದ ಒಳಗೆ ಇರಬೇಕು.
- ಕುಟುಂಬದ ವಾರ್ಷಿಕ ಆದಾಯ ಸಾಮಾನ್ಯ ವರ್ಗಕ್ಕೆ ₹1.5 ಲಕ್ಷ, SC/ST ವರ್ಗಕ್ಕೆ ₹2 ಲಕ್ಷ ಮೀರಬಾರದು (ವಿಧವೆ/ಅಂಗವಿಕಲರಿಗೆ ಈ ನಿಯಮ ಅನ್ವಯಿಸುವುದಿಲ್ಲ).
- ಈ ಹಿಂದೆ ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಸಾಲದಲ್ಲಿ ಡೀಫಾಲ್ಟ್ (ಬಾಕಿ/ಸುಸ್ತಿ) ಆಗಿರಬಾರದು.
- ಒಂದೇ ಕುಟುಂಬದಲ್ಲಿ ಒಬ್ಬ ಸದಸ್ಯೆ ಮಾತ್ರ ಈ ಯೋಜನೆಯ ಪ್ರಯೋಜನ ಪಡೆಯಬಹುದು.
- ಆಯ್ಕೆ ಮಾಡಿದ ವ್ಯವಹಾರ ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯಡಿ ಅನುಮೋದಿತ ಪಟ್ಟಿಯಲ್ಲಿ ಇರಬೇಕು.
- ಅರ್ಹತಾ ಮಾನದಂಡಗಳನ್ನು ಕಾಲಕಾಲಕ್ಕೆ KSWDC ಪರಿಷ್ಕರಿಸುವ ಸಾಧ್ಯತೆ ಇರುವುದರಿಂದ, ಅರ್ಜಿ ಹಾಕುವ ಮೊದಲು ನಿಮ್ಮ ಹತ್ತಿರದ KSWDC ಜಿಲ್ಲಾ ಕಚೇರಿಯಲ್ಲಿ ಇತ್ತೀಚಿನ ಮಾಹಿತಿಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ಯಾವ ಉದ್ಯಮಗಳಿಗೆ ಸಾಲ ಸಿಗುತ್ತದೆ?
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯಡಿ ಸುಮಾರು 88 ವಿಭಿನ್ನ ವ್ಯವಹಾರ ಚಟುವಟಿಕೆಗಳಿಗೆ ಸಾಲ ಸೌಲಭ್ಯ ಲಭ್ಯವಿದೆ. ಇವುಗಳಲ್ಲಿ ಸಣ್ಣ ಕೈಗಾರಿಕೆ, ವ್ಯಾಪಾರ ಮತ್ತು ಸೇವಾ ವಲಯದ ಚಟುವಟಿಕೆಗಳು ಸೇರಿವೆ. ಕೆಲವು ಜನಪ್ರಿಯ ಉದ್ಯಮ ವಿಭಾಗಗಳು ಇಂತಿವೆ:
- ಟೈಲರಿಂಗ್ ಮತ್ತು ಬಟ್ಟೆ ಹೊಲಿಗೆ ಘಟಕ
- ಬ್ಯೂಟಿ ಪಾರ್ಲರ್ ಮತ್ತು ಸೌಂದರ್ಯ ಸೇವೆಗಳು
- ಪಾಪಡ್, ಉಪ್ಪಿನಕಾಯಿ, ಜಾಮ್, ಬೇಕರಿ ಉತ್ಪನ್ನಗಳ ತಯಾರಿಕೆ (ಆಹಾರ ಸಂಸ್ಕರಣೆ)
- ಚಿಲ್ಲರೆ ಅಂಗಡಿ / ಕಿರಾಣಿ ಅಂಗಡಿ
- ಹ್ಯಾಂಡಿಕ್ರಾಫ್ಟ್ ಮತ್ತು ಕರಕುಶಲ ವಸ್ತುಗಳ ತಯಾರಿಕೆ
- ಸೀರೆ ಮತ್ತು ಬಟ್ಟೆ ಪ್ರಿಂಟಿಂಗ್
- ಸಣ್ಣ ಪ್ರಮಾಣದ ಸೇವಾ ವ್ಯವಹಾರಗಳು (ಫೋಟೋಕಾಪಿ ಸೆಂಟರ್, ಕಂಪ್ಯೂಟರ್ ಸೆಂಟರ್ ಇತ್ಯಾದಿ)
ಹೈನುಗಾರಿಕೆ ಆಧಾರಿತ ಸಣ್ಣ ಉದ್ಯಮಗಳು
ನಿಖರ ಪಟ್ಟಿಯಲ್ಲಿರುವ ಎಲ್ಲಾ 88 ವ್ಯವಹಾರ ವಿಭಾಗಗಳ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ ಬದಲಾಗುತ್ತಿರುವ ಸಾಧ್ಯತೆ ಇರುವುದರಿಂದ, ಅಂತಿಮ ಪಟ್ಟಿಗಾಗಿ KSWDC ಕಚೇರಿ ಅಥವಾ ಸಂಬಂಧಪಟ್ಟ ಬ್ಯಾಂಕ್ ಶಾಖೆಯನ್ನು ಸಂಪರ್ಕಿಸುವುದು ಸೂಕ್ತ.
Udyogini Yojana 2026-ಅಗತ್ಯ ದಾಖಲೆಗಳು
ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆ ಸುಗಮವಾಗಬೇಕಾದರೆ ಈ ಕೆಳಗಿನ ದಾಖಲೆಗಳನ್ನು ಮೊದಲೇ ಸಿದ್ಧಪಡಿಸಿಕೊಳ್ಳಿ:
- ಆಧಾರ್ ಕಾರ್ಡ್
- ವಿಳಾಸ ಪುರಾವೆ (ರೇಶನ್ ಕಾರ್ಡ್ / ವಿದ್ಯುತ್ ಬಿಲ್ / ಮತದಾರರ ಗುರುತಿನ ಚೀಟಿ)
- ಬ್ಯಾಂಕ್ ಪಾಸ್ಬುಕ್ ಪ್ರತಿ
- ಆದಾಯ ಪ್ರಮಾಣಪತ್ರ
- ಜಾತಿ ಪ್ರಮಾಣಪತ್ರ (SC/ST ಸಬ್ಸಿಡಿಗೆ ಅರ್ಜಿ ಹಾಕುವವರಿಗೆ ಕಡ್ಡಾಯ)
- ವಿಧವಾ / ಅಂಗವಿಕಲ ಪ್ರಮಾಣಪತ್ರ (ಅನ್ವಯಿಸಿದರೆ)
- ವ್ಯವಹಾರ ಯೋಜನೆ (Business Plan) – ಯಾವ ಉದ್ಯಮ, ಎಷ್ಟು ಬಂಡವಾಳ, ನಿರೀಕ್ಷಿತ ಆದಾಯ ಇತ್ಯಾದಿ ವಿವರ
- ಪಾಸ್ಪೋರ್ಟ್ ಅಳತೆಯ ಫೋಟೋಗಳು
ಸಲಹೆ: ವ್ಯವಹಾರ ಯೋಜನೆಯನ್ನು (business plan) ಸ್ಪಷ್ಟವಾಗಿ, ವಾಸ್ತವಿಕ ಅಂಕಿ-ಅಂಶಗಳೊಂದಿಗೆ ಬರೆದರೆ ಬ್ಯಾಂಕ್ ಮತ್ತು ಆಯ್ಕೆ ಸಮಿತಿಗೆ ನಿಮ್ಮ ಮೇಲೆ ವಿಶ್ವಾಸ ಮೂಡುತ್ತದೆ ಮತ್ತು ಅನುಮೋದನೆ ಬೇಗ ಸಿಗುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚುತ್ತದೆ.
ಅರ್ಜಿ ಹಾಕುವ ವಿಧಾನ – ಹಂತ ಹಂತವಾಗಿ
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಗೆ ಅರ್ಜಿ ಹಾಕುವುದು ಹೆಚ್ಚು ಸಂಕೀರ್ಣವಲ್ಲ, ಆದರೆ ಪ್ರತಿ ಹಂತವನ್ನು ಸರಿಯಾಗಿ ಪಾಲಿಸುವುದು ಮುಖ್ಯ:
ಹಂತ 1: ಬ್ಯಾಂಕ್ ಅಥವಾ CDPO ಕಚೇರಿಗೆ ಭೇಟಿ
- ನಿಮ್ಮ ಹತ್ತಿರದ ಜಿಲ್ಲಾ ಸಹಕಾರಿ ಬ್ಯಾಂಕ್, ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕ್, ಪ್ರಾದೇಶಿಕ ಗ್ರಾಮೀಣ ಬ್ಯಾಂಕ್ ಅಥವಾ CDPO (Child Development Project Officer) ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಿ ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯ ಅರ್ಜಿ ನಮೂನೆ ಪಡೆಯಿರಿ.
ಹಂತ 2: ಅರ್ಜಿ ನಮೂನೆ ಭರ್ತಿ
- ವೈಯಕ್ತಿಕ ವಿವರ, ಕುಟುಂಬದ ಆದಾಯ ವಿವರ, ಆಯ್ಕೆ ಮಾಡಿದ ವ್ಯವಹಾರದ ಮಾಹಿತಿಯನ್ನು ಎಚ್ಚರಿಕೆಯಿಂದ, ಸ್ಪಷ್ಟವಾಗಿ ಭರ್ತಿ ಮಾಡಿ.
ಹಂತ 3: ದಾಖಲೆಗಳ ಲಗತ್ತೀಕರಣ
- ಮೇಲೆ ತಿಳಿಸಿದ ಎಲ್ಲಾ ಅಗತ್ಯ ದಾಖಲೆಗಳ ಸ್ವಯಂ ದೃಢೀಕೃತ ಪ್ರತಿಗಳನ್ನು ಅರ್ಜಿಯ ಜೊತೆ ಲಗತ್ತಿಸಿ.
ಹಂತ 4: ಅರ್ಜಿ ಸಲ್ಲಿಕೆ
- ಭರ್ತಿ ಮಾಡಿದ ಅರ್ಜಿಯನ್ನು ಬ್ಯಾಂಕ್ ಅಥವಾ CDPO ಕಚೇರಿಗೆ ಸಲ್ಲಿಸಿ. ಕೆಲವು ಜಿಲ್ಲೆಗಳಲ್ಲಿ ಆನ್ಲೈನ್ ಸಲ್ಲಿಕೆ ಸೌಲಭ್ಯವೂ ಲಭ್ಯವಿರಬಹುದು, ಇದನ್ನು ಸ್ಥಳೀಯ ಕಚೇರಿಯಲ್ಲಿ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
ಹಂತ 5: ಪರಿಶೀಲನೆ ಮತ್ತು ಸ್ಥಳ ಭೇಟಿ
- CDPO ಅಧಿಕಾರಿಗಳು ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಅಗತ್ಯವಿದ್ದಲ್ಲಿ ಸ್ಥಳ ಭೇಟಿ (spot verification) ನಡೆಸಿ ವರದಿಯನ್ನು ಆಯ್ಕೆ ಸಮಿತಿಗೆ ಕಳುಹಿಸುತ್ತಾರೆ.
ಹಂತ 6: ಆಯ್ಕೆ ಸಮಿತಿಯ ಅನುಮೋದನೆ
- ಆಯ್ಕೆ ಸಮಿತಿ ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸಿ ಅನುಮೋದಿಸಿದ ನಂತರ, ಮುಂದಿನ ಪ್ರಕ್ರಿಯೆಗಾಗಿ ಸಂಬಂಧಪಟ್ಟ ಅಧಿಕಾರಿಗಳಿಗೆ ಕಳುಹಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 7: ಸಾಲ ಮತ್ತು ಸಬ್ಸಿಡಿ ಬಿಡುಗಡೆ
- ಅನುಮೋದನೆ ದೊರೆತ ನಂತರ ಬ್ಯಾಂಕ್ ಸಾಲದ ಮೊತ್ತವನ್ನು ಫಲಾನುಭವಿಯ ಖಾತೆಗೆ ಅಥವಾ ಪೂರೈಕೆದಾರರ ಖಾತೆಗೆ ಬಿಡುಗಡೆ ಮಾಡುತ್ತದೆ. ನಿಗಮದಿಂದ ಸಬ್ಸಿಡಿ ಮೊತ್ತ ನೇರವಾಗಿ ಬ್ಯಾಂಕಿಗೆ ಜಮೆಯಾಗುತ್ತದೆ.
ಸಮಯಾವಧಿ: ಸಾಮಾನ್ಯವಾಗಿ ಎಲ್ಲಾ ದಾಖಲೆಗಳು ಸರಿಯಾಗಿದ್ದರೆ, ಬ್ಯಾಂಕ್ ಪರಿಶೀಲನೆಯ ನಂತರ 2 ರಿಂದ 4 ವಾರಗಳ ಒಳಗೆ ಸಾಲ ಅನುಮೋದನೆಯಾಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ. ಆದರೆ ಬ್ಯಾಂಕಿನ ಕಾರ್ಯಭಾರ ಮತ್ತು ದಾಖಲೆಗಳ ಸಂಪೂರ್ಣತೆಯ ಆಧಾರದ ಮೇಲೆ ಇದು ಬದಲಾಗಬಹುದು.
ಇದನ್ನು ಓದಿ:-Good News :₹ನಮ್ಮ ಮನೆ ಯೋಜನೆ 2026: ₹3 ಲಕ್ಷವರೆಗೆ ಮನೆ ನಿರ್ಮಾಣ ಸಹಾಯಧನ ಪಡೆಯುವುದು ಹೇಗೆ? ಸಂಪೂರ್ಣ ಮಾಹಿತಿ
EDP ತರಬೇತಿ – ಏಕೆ ಮುಖ್ಯ?
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯ ಒಂದು ವಿಶೇಷತೆ ಎಂದರೆ, ಸಾಲ ಬಿಡುಗಡೆಗೆ ಮೊದಲು ಆಯ್ಕೆಯಾದ ಫಲಾನುಭವಿಗಳಿಗೆ 3 ರಿಂದ 6 ದಿನಗಳ Entrepreneurship Development Programme (EDP) ತರಬೇತಿ ನೀಡಲಾಗುತ್ತದೆ. ಈ ತರಬೇತಿಯಲ್ಲಿ ಮೂಲಭೂತ ಲೆಕ್ಕಪತ್ರ ನಿರ್ವಹಣೆ, ಮಾರುಕಟ್ಟೆ ತಂತ್ರ, ಗ್ರಾಹಕರ ನಿರ್ವಹಣೆ ಮತ್ತು ವ್ಯವಹಾರ ಯೋಜನೆ ರೂಪಿಸುವ ಕೌಶಲ್ಯಗಳನ್ನು ಕಲಿಸಲಾಗುತ್ತದೆ. ಸಾಲ ಪಡೆದ ಮಾತ್ರಕ್ಕೆ ವ್ಯವಹಾರ ಯಶಸ್ವಿಯಾಗುವುದಿಲ್ಲ – ಸರಿಯಾದ ಯೋಜನೆ ಮತ್ತು ನಿರ್ವಹಣಾ ಕೌಶಲ್ಯವೂ ಅಷ್ಟೇ ಮುಖ್ಯ ಎಂಬುದನ್ನು ಈ ತರಬೇತಿ ಒತ್ತಿ ಹೇಳುತ್ತದೆ.
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಮತ್ತು ಇತರ ಸಾಲ ಯೋಜನೆಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸ
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಮಹಿಳೆಯರಿಗಾಗಿ ಹಲವಾರು ಸಾಲ ಯೋಜನೆಗಳು ಜಾರಿಯಲ್ಲಿವೆ – ಪ್ರಧಾನ ಮಂತ್ರಿ ಮುದ್ರಾ ಯೋಜನೆ (PMMY), ಪ್ರಧಾನ ಮಂತ್ರಿ ಉದ್ಯೋಗ ಸೃಷ್ಟಿ ಕಾರ್ಯಕ್ರಮ (PMEGP), ಸ್ಟ್ಯಾಂಡ್-ಅಪ್ ಇಂಡಿಯಾ ಇತ್ಯಾದಿ. ಇವುಗಳಲ್ಲಿ ಗೊಂದಲ ಆಗುವುದು ಸಹಜ. ಆದ್ದರಿಂದ ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಇತರ ಯೋಜನೆಗಳಿಗಿಂತ ಹೇಗೆ ಭಿನ್ನ ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಮೊದಲನೆಯದಾಗಿ, ಮುದ್ರಾ ಯೋಜನೆ ಒಂದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಯೋಜನೆಯಾಗಿದ್ದು, ಇದರಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ನೇರ ಸಬ್ಸಿಡಿ ಇರುವುದಿಲ್ಲ; ಬದಲಿಗೆ ಶಿಶು (₹50,000 ವರೆಗೆ), ಕಿಶೋರ್ (₹5 ಲಕ್ಷ ವರೆಗೆ), ತರುಣ್ (₹5-10 ಲಕ್ಷ) ಮತ್ತು ತರುಣ್ ಪ್ಲಸ್ (₹10-20 ಲಕ್ಷ) ಎಂಬ ವರ್ಗಗಳಡಿ ಸಾಲ ನೀಡಲಾಗುತ್ತದೆ. ಎರಡನೆಯದಾಗಿ, PMEGP ಯೋಜನೆಯಲ್ಲಿ ಸಬ್ಸಿಡಿ ದರ ಅರ್ಜಿದಾರರ ವರ್ಗ ಮತ್ತು ಪ್ರಾಜೆಕ್ಟ್ ಇರುವ ಸ್ಥಳದ (ಗ್ರಾಮೀಣ/ನಗರ) ಆಧಾರದ ಮೇಲೆ ಬದಲಾಗುತ್ತದೆ, ಮತ್ತು ಇದನ್ನು KVIC (Khadi and Village Industries Commission) ಮೂಲಕ ನಿರ್ವಹಿಸಲಾಗುತ್ತದೆ.
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯ ವಿಶೇಷತೆ ಎಂದರೆ ಇದು ಸಂಪೂರ್ಣವಾಗಿ ಕರ್ನಾಟಕ ರಾಜ್ಯ ಸರ್ಕಾರದ ಸ್ವಂತ ಯೋಜನೆ, ಮತ್ತು ಇದು ನಿರ್ದಿಷ್ಟವಾಗಿ ಮಹಿಳೆಯರಿಗೆ ಮಾತ್ರ ಮೀಸಲಾಗಿದೆ. ಅಲ್ಲದೆ, ಸಬ್ಸಿಡಿ ದರ (30%-50%) ಇತರ ಹಲವು ಸಾಲ ಯೋಜನೆಗಳಿಗಿಂತ ಹೆಚ್ಚಿನದಾಗಿದೆ. ಬೇರೆ ರಾಜ್ಯದಲ್ಲಿ ವಾಸಿಸುವ ಮಹಿಳೆಯರಿಗೆ ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಅನ್ವಯಿಸುವುದಿಲ್ಲವಾದ್ದರಿಂದ, ಅಂತಹವರು ತಮ್ಮ ರಾಜ್ಯದ ಮಹಿಳಾ ಅಭಿವೃದ್ಧಿ ನಿಗಮದ ಪ್ರತ್ಯೇಕ ಯೋಜನೆಗಳನ್ನು ಅಥವಾ ಮೇಲೆ ತಿಳಿಸಿದ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಯೋಜನೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
ಸರಿಯಾದ ವ್ಯವಹಾರ ಆಯ್ಕೆ ಮಾಡುವುದು ಹೇಗೆ?
ಸಾಲ ಸಿಗುವುದು ಒಂದು ವಿಷಯವಾದರೆ, ಆ ಸಾಲದಿಂದ ಯಶಸ್ವಿ ವ್ಯವಹಾರ ಕಟ್ಟುವುದು ಇನ್ನೊಂದು ವಿಷಯ. ಹಲವು ಮಹಿಳೆಯರು ಸಾಲ ಪಡೆದ ನಂತರ ಸರಿಯಾದ ಯೋಜನೆ ಇಲ್ಲದೆ ವ್ಯವಹಾರ ಆರಂಭಿಸಿ ನಷ್ಟ ಅನುಭವಿಸುವ ಪ್ರಕರಣಗಳೂ ಇವೆ. ಆದ್ದರಿಂದ ವ್ಯವಹಾರ ಆಯ್ಕೆ ಮಾಡುವಾಗ ಈ ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳಿ:
- ನಿಮ್ಮ ಕೌಶಲ್ಯಕ್ಕೆ ಹೊಂದುವ ಉದ್ಯಮ ಆಯ್ಕೆ ಮಾಡಿ: ಟೈಲರಿಂಗ್ ಗೊತ್ತಿದ್ದರೆ ಬೇಕರಿ ವ್ಯವಹಾರಕ್ಕೆ ಇಳಿಯುವ ಬದಲು ನಿಮ್ಮ ಕೌಶಲ್ಯದ ಆಧಾರದ ಮೇಲೆ ಉದ್ಯಮ ಆಯ್ಕೆ ಮಾಡಿ.
- ಸ್ಥಳೀಯ ಬೇಡಿಕೆ ಪರಿಶೀಲಿಸಿ: ನಿಮ್ಮ ಊರಿನಲ್ಲಿ ಈಗಾಗಲೇ ಎಷ್ಟು ಇಂತಹ ಅಂಗಡಿಗಳಿವೆ, ಗ್ರಾಹಕರ ಬೇಡಿಕೆ ಎಷ್ಟಿದೆ ಎಂಬುದನ್ನು ಮೊದಲೇ ಅಧ್ಯಯನ ಮಾಡಿ.
- ಬಂಡವಾಳ ಹಂಚಿಕೆ ಸ್ಪಷ್ಟವಾಗಿರಲಿ: ಯಂತ್ರೋಪಕರಣ, ಕಚ್ಚಾ ಸಾಮಗ್ರಿ, ಜಾಗ ಬಾಡಿಗೆ, ಮಾರುಕಟ್ಟೆ ಪ್ರಚಾರ – ಇವುಗಳಿಗೆ ಎಷ್ಟೆಷ್ಟು ಹಣ ಬೇಕು ಎಂದು ಮೊದಲೇ ಲೆಕ್ಕ ಹಾಕಿ.
- ಸಣ್ಣದಾಗಿ ಆರಂಭಿಸಿ: ಇಡೀ ಸಾಲದ ಮೊತ್ತವನ್ನು ಒಮ್ಮೆಗೇ ಖರ್ಚು ಮಾಡುವ ಬದಲು, ಹಂತ ಹಂತವಾಗಿ ವ್ಯವಹಾರ ವಿಸ್ತರಿಸಿ.
ಲೆಕ್ಕಪತ್ರ ನಿರ್ವಹಣೆ ಕಲಿಯಿರಿ: ಆದಾಯ-ವೆಚ್ಚದ ಸರಳ ಲೆಕ್ಕ ಇಟ್ಟುಕೊಳ್ಳುವುದರಿಂದ ಸಾಲ ಮರುಪಾವತಿ ಯೋಜನೆ ಸುಲಭವಾಗುತ್ತದೆ.
ಸಾಲ ಮರುಪಾವತಿ ಬಗ್ಗೆ ತಿಳಿಯಬೇಕಾದ ಅಂಶಗಳು
ಸಾಲ ಪಡೆದ ನಂತರ ಅದನ್ನು ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಮರುಪಾವತಿ ಮಾಡುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ. ಸಬ್ಸಿಡಿ ಮೊತ್ತ ಕಳೆದ ನಂತರ ಉಳಿದ ಸಾಲದ ಮೊತ್ತವನ್ನು ಬ್ಯಾಂಕ್ ನಿಗದಿಪಡಿಸಿದ ಕಂತುಗಳಲ್ಲಿ (EMI) ಮರುಪಾವತಿ ಮಾಡಬೇಕಾಗುತ್ತದೆ. ಮರುಪಾವತಿ ಅವಧಿ ಸಾಮಾನ್ಯವಾಗಿ ಬ್ಯಾಂಕ್ನಿಂದ ಬ್ಯಾಂಕಿಗೆ ಬದಲಾಗುತ್ತದೆ, ಹಾಗಾಗಿ ಸಾಲ ಪಡೆಯುವ ಮೊದಲೇ ಮರುಪಾವತಿ ಅವಧಿ ಮತ್ತು ಮಾಸಿಕ ಕಂತಿನ ಮೊತ್ತದ ಬಗ್ಗೆ ಬ್ಯಾಂಕಿನಿಂದ ಸ್ಪಷ್ಟ ಮಾಹಿತಿ ಪಡೆದುಕೊಳ್ಳಿ.
ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಕಂತು ಪಾವತಿಸದಿದ್ದರೆ, ಅದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವುದಲ್ಲದೆ, ಭವಿಷ್ಯದಲ್ಲಿ ಬೇರೆ ಸರ್ಕಾರಿ ಸಾಲ ಯೋಜನೆಗಳಿಗೆ ಅರ್ಜಿ ಹಾಕಲು ಅಡಚಣೆಯಾಗಬಹುದು. ಆದ್ದರಿಂದ ವ್ಯವಹಾರದಿಂದ ಬರುವ ಆದಾಯದಲ್ಲಿ ಒಂದು ಭಾಗವನ್ನು ಸಾಲ ಮರುಪಾವತಿಗಾಗಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಎತ್ತಿಡುವ ಅಭ್ಯಾಸ ಬೆಳೆಸಿಕೊಳ್ಳುವುದು ಒಳ್ಳೆಯದು.
ಅರ್ಜಿದಾರರು ಮಾಡುವ ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳು
- ಬೇರೆ ರಾಜ್ಯದಿಂದ ಅರ್ಜಿ: ಕರ್ನಾಟಕದ ಹೊರಗೆ ವಾಸಿಸುವ ಮಹಿಳೆಯರು ಈ ಯೋಜನೆಗೆ ಅರ್ಹರಲ್ಲ ಎಂಬುದನ್ನು ಮರೆಯಬಾರದು.
- ಅಪೂರ್ಣ ದಾಖಲೆಗಳು: ಆದಾಯ ಪ್ರಮಾಣಪತ್ರ ಅಥವಾ ಜಾತಿ ಪ್ರಮಾಣಪತ್ರ ಇಲ್ಲದೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದರಿಂದ ಪ್ರಕ್ರಿಯೆ ವಿಳಂಬವಾಗುತ್ತದೆ.
- ಅಸ್ಪಷ್ಟ ವ್ಯವಹಾರ ಯೋಜನೆ: ಬಂಡವಾಳ ಎಲ್ಲಿ ಬಳಸುತ್ತೀರಿ ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ತಿಳಿಸದಿದ್ದರೆ ಆಯ್ಕೆ ಸಮಿತಿ ಅನುಮಾನ ವ್ಯಕ್ತಪಡಿಸಬಹುದು.
- ಹಳೆಯ ಸಾಲ ಬಾಕಿ: ಈ ಹಿಂದೆ ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಸಾಲದಲ್ಲಿ ಡೀಫಾಲ್ಟ್ ಆಗಿದ್ದರೆ ಅರ್ಜಿ ತಿರಸ್ಕಾರವಾಗುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚು.
ಈ ಯೋಜನೆಯಿಂದ ಸಿಗುವ ಪ್ರಯೋಜನಗಳು
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಯ ಪ್ರಯೋಜನ ಕೇವಲ ಹಣಕಾಸಿಗೆ ಸೀಮಿತವಲ್ಲ. ಇದು ಮಹಿಳೆಯರ ಜೀವನದ ಹಲವು ಆಯಾಮಗಳ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ:
- ಸ್ವಂತ ಆದಾಯ: ಕುಟುಂಬದ ಆದಾಯಕ್ಕೆ ಹೆಚ್ಚುವರಿ ಮೂಲ ಸೃಷ್ಟಿಯಾಗುತ್ತದೆ.
- ಉದ್ಯೋಗ ಸೃಷ್ಟಿ: ವ್ಯವಹಾರ ಬೆಳೆದಂತೆ ಇತರ ಮಹಿಳೆಯರಿಗೂ ಉದ್ಯೋಗ ಸಿಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
- ಆತ್ಮವಿಶ್ವಾಸ ಹೆಚ್ಚಳ: ಸ್ವಂತ ವ್ಯವಹಾರ ನಡೆಸುವುದರಿಂದ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯ ಬೆಳೆಯುತ್ತದೆ.
- ಕುಟುಂಬದ ಅಭಿವೃದ್ಧಿ: ಹೆಚ್ಚುವರಿ ಆದಾಯದಿಂದ ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಆರೋಗ್ಯ ವೆಚ್ಚಗಳಿಗೆ ನೆರವಾಗುತ್ತದೆ.
- ಕಡಿಮೆ ಬಡ್ಡಿ, ಜಾಮೀನುರಹಿತ ಸಾಲ: ಖಾಸಗಿ ಲೇವಾದೇವಿಗಾರರ ಶೋಷಣೆಯಿಂದ ರಕ್ಷಣೆ ಸಿಗುತ್ತದೆ.
ಸಂಪರ್ಕಿಸಬೇಕಾದ ಕಚೇರಿಗಳು
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದ ಮಾಹಿತಿ ಅಥವಾ ಅರ್ಜಿ ಸ್ಥಿತಿಗಾಗಿ ಈ ಕೆಳಗಿನವರನ್ನು ಸಂಪರ್ಕಿಸಬಹುದು:
- ನಿಮ್ಮ ತಾಲೂಕಿನ CDPO (Child Development Project Officer) ಕಚೇರಿ
- ಜಿಲ್ಲಾ ಉಪ ನಿರ್ದೇಶಕರ ಕಚೇರಿ (Deputy Director office)
- ಕರ್ನಾಟಕ ರಾಜ್ಯ ಮಹಿಳಾ ಅಭಿವೃದ್ಧಿ ನಿಗಮದ (KSWDC) ಜಿಲ್ಲಾ ಕಚೇರಿ
- ಸಾಲ ನೀಡಿದ ಬ್ಯಾಂಕ್ ಶಾಖೆ
Udyogini Yojana 2026-ಪ್ರಶ್ನೋತ್ತರಗಳು (FAQs)
1. ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಎಂದರೇನು?
- ಇದು ಕರ್ನಾಟಕ ಸರ್ಕಾರದ KSWDC ಮೂಲಕ ಜಾರಿಗೊಳಿಸಲಾದ ಮಹಿಳಾ ಸ್ವಯಂ ಉದ್ಯೋಗ ಯೋಜನೆಯಾಗಿದ್ದು, ಜಾಮೀನುರಹಿತ ಸಾಲ ಮತ್ತು ಸಬ್ಸಿಡಿ ಒದಗಿಸುತ್ತದೆ.
2. ಈ ಯೋಜನೆಯಡಿ ಗರಿಷ್ಠ ಎಷ್ಟು ಸಾಲ ಸಿಗುತ್ತದೆ?
- ಗರಿಷ್ಠ ₹3,00,000 ವರೆಗೆ ಜಾಮೀನುರಹಿತ ಸಾಲ ಸಿಗುತ್ತದೆ.
3. ಸಬ್ಸಿಡಿ ಎಷ್ಟು ಪ್ರಮಾಣದಲ್ಲಿ ಸಿಗುತ್ತದೆ?
- ಸಾಮಾನ್ಯ ವರ್ಗಕ್ಕೆ 30% (ಗರಿಷ್ಠ ₹90,000), SC/ST ವರ್ಗಕ್ಕೆ 50% ಸಬ್ಸಿಡಿ ಸಿಗುತ್ತದೆ.
4. ಈ ಯೋಜನೆಗೆ ಯಾರು ಅರ್ಜಿ ಹಾಕಬಹುದು?
- 18-55 ವರ್ಷ ವಯಸ್ಸಿನ, ಕರ್ನಾಟಕದ ಖಾಯಂ ನಿವಾಸಿ ಮಹಿಳೆಯರು, ಆದಾಯ ಮಿತಿಯೊಳಗೆ ಇರುವವರು ಅರ್ಜಿ ಹಾಕಬಹುದು.
5. ಬಡ್ಡಿದರ ಎಷ್ಟು?
- ಸಾಮಾನ್ಯವಾಗಿ ಸುಮಾರು 6% ಬಡ್ಡಿದರ ಇರುತ್ತದೆ, ಆದರೆ ಬ್ಯಾಂಕಿನಿಂದ ಬ್ಯಾಂಕಿಗೆ ಸ್ವಲ್ಪ ವ್ಯತ್ಯಾಸ ಇರಬಹುದು.
6. ಆನ್ಲೈನ್ನಲ್ಲಿ ಅರ್ಜಿ ಹಾಕಬಹುದೇ?
- ಕೆಲವು ಜಿಲ್ಲೆಗಳಲ್ಲಿ ಆನ್ಲೈನ್ ಸೌಲಭ್ಯ ಇರಬಹುದು, ಆದರೆ ಸಾಮಾನ್ಯವಾಗಿ ಬ್ಯಾಂಕ್ ಅಥವಾ CDPO ಕಚೇರಿ ಮೂಲಕ ಆಫ್ಲೈನ್ ಅರ್ಜಿ ಸಲ್ಲಿಸಬೇಕಾಗುತ್ತದೆ.
7. ಯಾವ ವ್ಯವಹಾರಗಳಿಗೆ ಸಾಲ ಸಿಗುತ್ತದೆ?
- ಟೈಲರಿಂಗ್, ಬ್ಯೂಟಿ ಪಾರ್ಲರ್, ಆಹಾರ ಸಂಸ್ಕರಣೆ, ಚಿಲ್ಲರೆ ಅಂಗಡಿ, ಹ್ಯಾಂಡಿಕ್ರಾಫ್ಟ್ ಸೇರಿ ಸುಮಾರು 88 ವ್ಯವಹಾರ ವಿಭಾಗಗಳಿಗೆ ಸಾಲ ಸಿಗುತ್ತದೆ.
8. ವಿಧವೆಯರಿಗೆ ವಿಶೇಷ ಸೌಲಭ್ಯ ಇದೆಯೇ?
- ಹೌದು, ವಿಧವೆಯರು ಮತ್ತು ಅಂಗವಿಕಲ ಮಹಿಳೆಯರಿಗೆ ಆದಾಯ ಮಿತಿ ಅನ್ವಯಿಸುವುದಿಲ್ಲ ಮತ್ತು ಆಯ್ಕೆಯಲ್ಲಿ ಆದ್ಯತೆ ಸಿಗುತ್ತದೆ.
9. ಸಾಲ ಅನುಮೋದನೆಗೆ ಎಷ್ಟು ಸಮಯ ಬೇಕು?
- ಎಲ್ಲಾ ದಾಖಲೆಗಳು ಸರಿಯಾಗಿದ್ದರೆ, ಸಾಮಾನ್ಯವಾಗಿ 2-4 ವಾರಗಳಲ್ಲಿ ಅನುಮೋದನೆ ಸಿಗಬಹುದು.
10. EDP ತರಬೇತಿ ಕಡ್ಡಾಯವೇ?
- ಹೌದು, ಸಾಲ ಬಿಡುಗಡೆಗೆ ಮೊದಲು ಆಯ್ಕೆಯಾದ ಫಲಾನುಭವಿಗಳಿಗೆ 3-6 ದಿನಗಳ EDP ತರಬೇತಿ ನೀಡಲಾಗುತ್ತದೆ.
ಅಂತಿಮ ನುಡಿ
ಉದ್ಯೋಗಿನಿ ಯೋಜನೆ ಕೇವಲ ಒಂದು ಸಾಲ ಯೋಜನೆಯಲ್ಲ – ಇದು ಕರ್ನಾಟಕದ ಮಹಿಳೆಯರಿಗೆ ತಮ್ಮ ಕಾಲ ಮೇಲೆ ತಾವು ನಿಲ್ಲುವ ಅವಕಾಶ ನೀಡುವ ಯೋಜನೆ. ಜಾಮೀನುರಹಿತ ಸಾಲ, ಆಕರ್ಷಕ ಸಬ್ಸಿಡಿ, ಕಡಿಮೆ ಬಡ್ಡಿದರ ಮತ್ತು ಉಚಿತ EDP ತರಬೇತಿಯ ಸಂಯೋಜನೆ ಈ ಯೋಜನೆಯನ್ನು ಮಹಿಳಾ ಉದ್ಯಮಶೀಲತೆಗೆ ಒಂದು ಬಲಿಷ್ಠ ವೇದಿಕೆಯನ್ನಾಗಿ ಮಾಡಿದೆ. ನೀವು ಸ್ವಂತ ಉದ್ಯಮ ಆರಂಭಿಸುವ ಆಲೋಚನೆಯಲ್ಲಿದ್ದರೆ, ಈ ಯೋಜನೆಯ ಬಗ್ಗೆ ನಿಮ್ಮ ಹತ್ತಿರದ ಬ್ಯಾಂಕ್ ಅಥವಾ CDPO ಕಚೇರಿಯನ್ನು ಸಂಪರ್ಕಿಸಿ, ಅಗತ್ಯ ದಾಖಲೆಗಳನ್ನು ಸಿದ್ಧಪಡಿಸಿಕೊಂಡು ಇಂದೇ ಅರ್ಜಿ ಸಲ್ಲಿಸಿ..
ಸೂಚನೆ: ಈ ಲೇಖನದಲ್ಲಿ ನೀಡಲಾದ ಮಾಹಿತಿ ಸಾರ್ವಜನಿಕವಾಗಿ ಲಭ್ಯವಿರುವ ಮೂಲಗಳ ಆಧಾರದ ಮೇಲೆ ಸಿದ್ಧಪಡಿಸಲಾಗಿದೆ. ಅರ್ಹತೆ, ಸಬ್ಸಿಡಿ ದರ ಮತ್ತು ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆ ಕಾಲಕಾಲಕ್ಕೆ ಬದಲಾಗಬಹುದಾದ್ದರಿಂದ, ಅಂತಿಮ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ಸಂಬಂಧಪಟ್ಟ ಸರ್ಕಾರಿ ಕಚೇರಿ ಅಥವಾ ಬ್ಯಾಂಕ್ನಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
Aseef – Founder & Kannada Content Creator
ನಮಸ್ಕಾರ, ನಾನು Aseef, Janasevainfo.com ಸಂಸ್ಥಾಪಕ ಹಾಗೂ ಕನ್ನಡ Content Creator.
Janasevainfo.com ಮೂಲಕ ಕರ್ನಾಟಕ ಹಾಗೂ ಭಾರತದ ನಾಗರಿಕರಿಗೆ ಸರ್ಕಾರಿ ಉದ್ಯೋಗಗಳು, ಸರ್ಕಾರಿ ಯೋಜನೆಗಳು, ಶಿಕ್ಷಣ, ವಿದ್ಯಾರ್ಥಿವೇತನಗಳು, ಪರೀಕ್ಷೆಗಳು ಮತ್ತು ಇತರ ಸಾರ್ವಜನಿಕ ಉಪಯುಕ್ತ ಮಾಹಿತಿಯನ್ನು ಸರಳ ಕನ್ನಡದಲ್ಲಿ ತಲುಪಿಸುವುದು ನಮ್ಮ ಉದ್ದೇಶವಾಗಿದೆ.
ನಮ್ಮ ಲೇಖನಗಳನ್ನು ಪ್ರಕಟಿಸುವ ಮೊದಲು ಸಂಬಂಧಿತ ಅಧಿಕೃತ ಸರ್ಕಾರಿ ವೆಬ್ಸೈಟ್ಗಳು, ಅಧಿಸೂಚನೆಗಳು ಮತ್ತು ವಿಶ್ವಾಸಾರ್ಹ ಮೂಲಗಳನ್ನು ಪರಿಶೀಲಿಸಲು ನಾವು ಪ್ರಯತ್ನಿಸುತ್ತೇವೆ. ಅಗತ್ಯವಿದ್ದಾಗ ಮಾಹಿತಿಯನ್ನು ನವೀಕರಿಸಲಾಗುತ್ತದೆ.
Janasevainfo.com ಯಾವುದೇ ಸರ್ಕಾರಿ ಸಂಸ್ಥೆಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ ಅಲ್ಲ. ಇದು ಸಾರ್ವಜನಿಕರಿಗೆ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸುವ ಸ್ವತಂತ್ರ ಮಾಹಿತಿ ವೇದಿಕೆಯಾಗಿದೆ.
ಮಾಹಿತಿಯಲ್ಲಿ ತಿದ್ದುಪಡಿ ಅಥವಾ ಸಲಹೆ ಇದ್ದರೆ ನಮ್ಮನ್ನು ಸಂಪರ್ಕಿಸಬಹುದು.
Email: janasevainfo202@gmail.com
2 thoughts on “Udyogini Yojana 2026: ₹3 ಲಕ್ಷ ಸಾಲ, ಸಬ್ಸಿಡಿ ಮತ್ತು ಅರ್ಜಿ ವಿಧಾನ”